

一、并购市场概览
1、中国并购市场交易数据概览
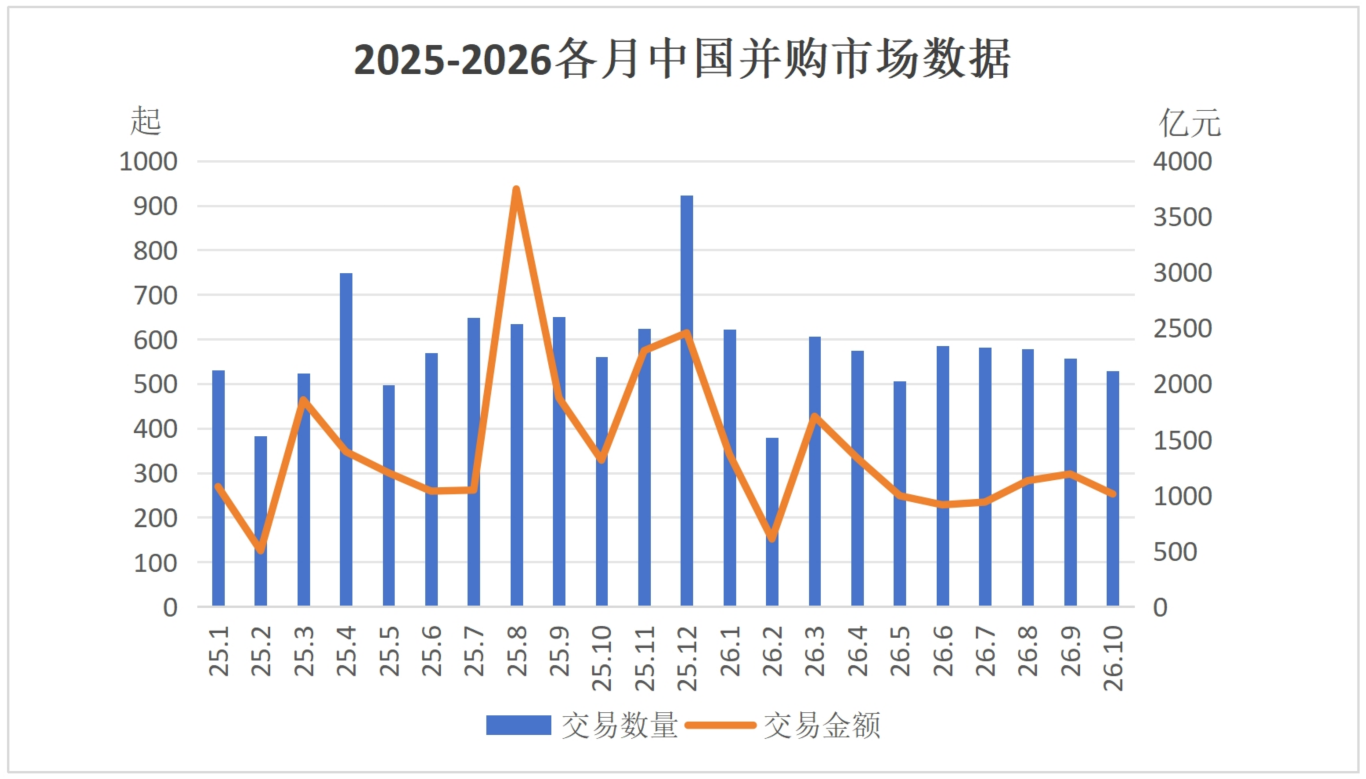
(①本数据统计口径包含企业境内并购、出境并购和入境并购,首次披露日在2026年10月1日-2026年10月31日,并剔除失败事件和非股权交易事件。)
2、地区分布与排名
据Wind数据统计,从参与方②地区分布来看,10月中国并购市场活跃地区排名第一的是广东省,交易规模275.95亿元;第二名为北京市,交易规模245.82亿元;第三名为上海市,交易规模180.03亿元。
值得注意的是,在当前区域分布格局中,交易数量与交易规模呈现非线性分布,河北、云南和海南等均呈现出单笔交易金额较大的特征。河北和云南整体交易量级被显著抬升,主要受两笔大额交易影响:华能澜沧江水电股份有限公司(云南)拟以87.01亿元收购中国华能集团有限公司(河北)持有的HNYL100%股权;进银新型政策性金融工具有限公司拟以40亿元增资河北润澜智能科技发展有限公司。
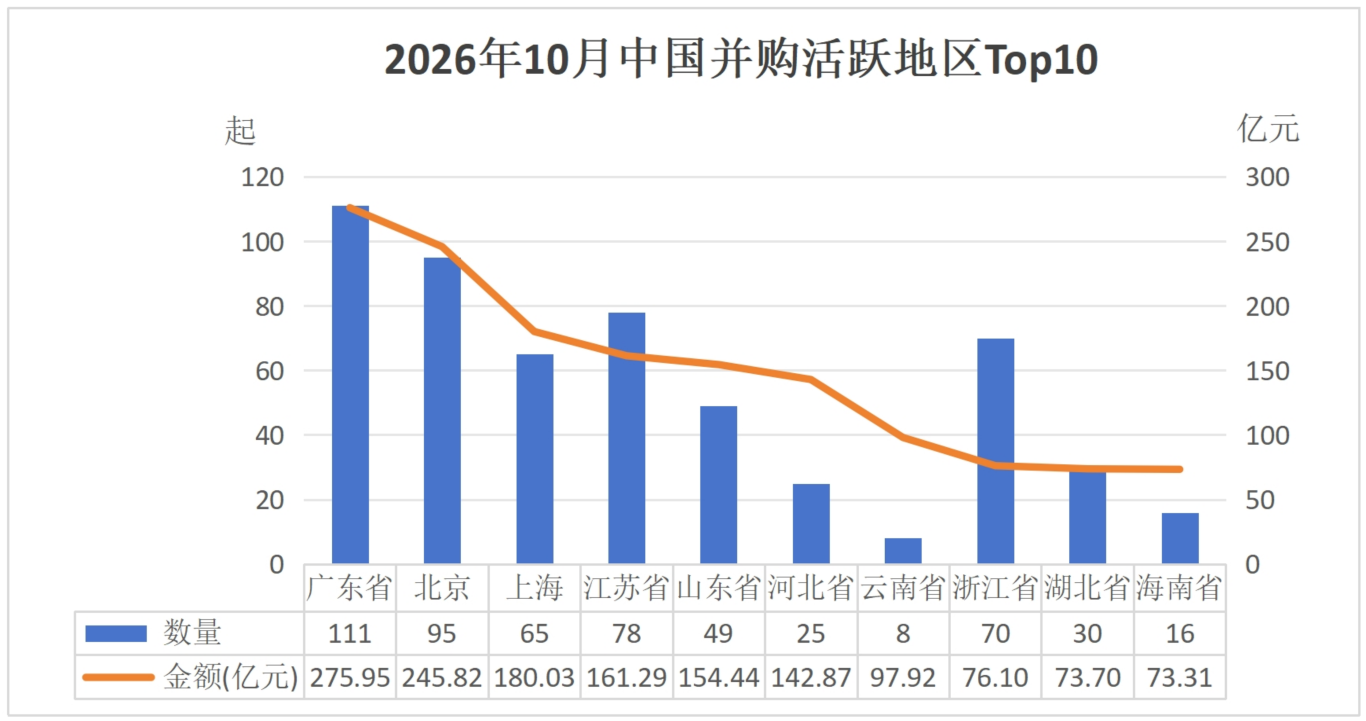
(②各参与方包括交易竞买方、标的方、出让方涉及企业。本数据统计口径包含企业境内并购、出境并购和入境并购,首次披露日在2026年10月1日-2026年10月31日,并剔除失败事件和非股权交易事件。【不含港澳台】)
3、行业分布
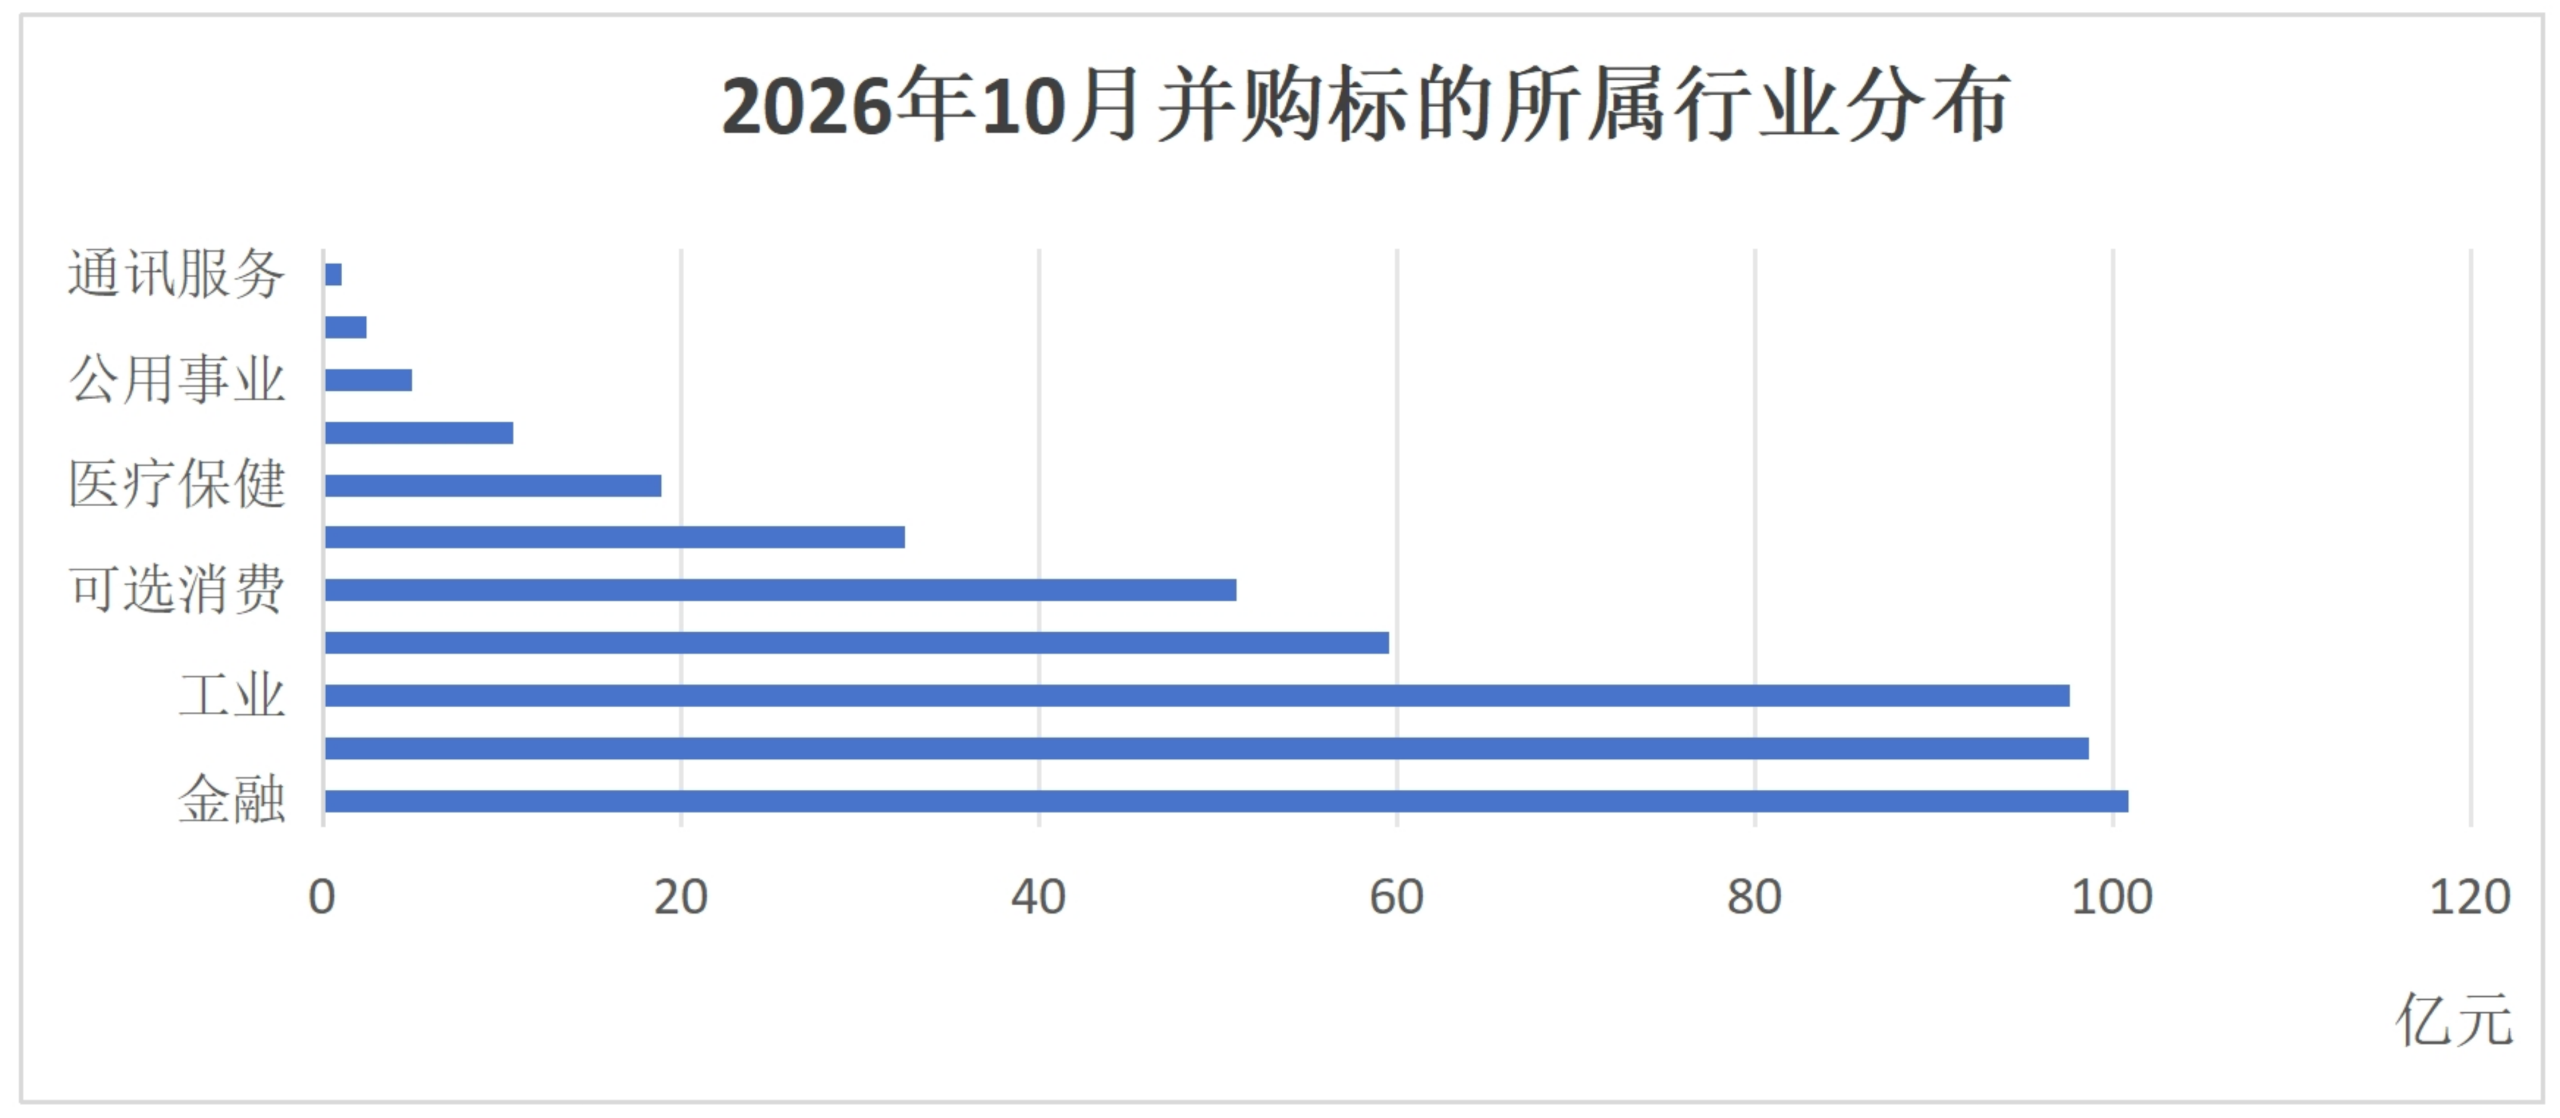
从并购标的方所属的行业分布来看,并购规模排名前三的行业分别是金融、信息技术和工业。其中金融业交易规模为100.88亿元,同比增长1295.30%,主要系国盛集团和上海国茂控股有限公司拟以39.66亿元收购华鑫股份26.99%股权、中国人寿集团拟以45.80亿元收购中国人寿及子公司旗下养老险公司37.26%股权等交易事件驱动。信息技术行业交易规模为98.62亿元,同比减少39.50%;工业行业交易规模为97.63亿元,同比下降63.87%。
二、A股上市公司并购数据概览
1、整体仍处于调整周期、交易推进节奏放缓
2026年10月,A股上市公司作为竞买方主导的股权并购交易③数量与规模延续"双降"态势,市场进入"量缩价跌"的深度调整期。当月A股上市公司作为竞买方主导的并购交易数量为103起,同比减少2.83%,环比减少6.36%;交易规模300.48亿元,同比减少48.20%,环比减少26.95%。整体来看,上市公司短期内活跃度不足,交易推进节奏放缓。
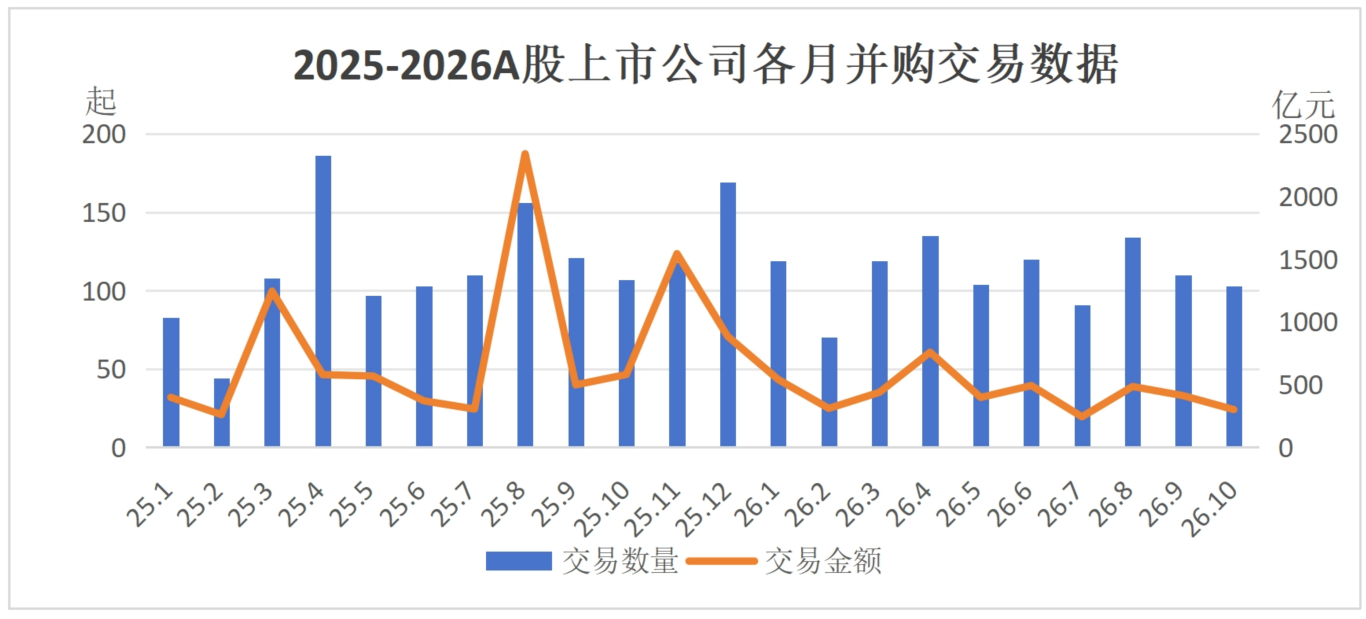
(③本数据统计口径包括首次披露日在2026年10月1日-10月31日,并剔除失败事件和非股权交易。)
2、审核类交易驱动"结构性回暖"
代表性并购事件④共计34笔,同比增长25.93%,主要系审核类交易大幅增长,上市公司通过重大资产重组进行产业链整合与业务升级的意愿正在回升。已披露交易金额共计195.61亿元,同比减少21.73%,主要由于部分审核类交易的标的资产的评估工作尚未最终完成,交易对价尚未披露。
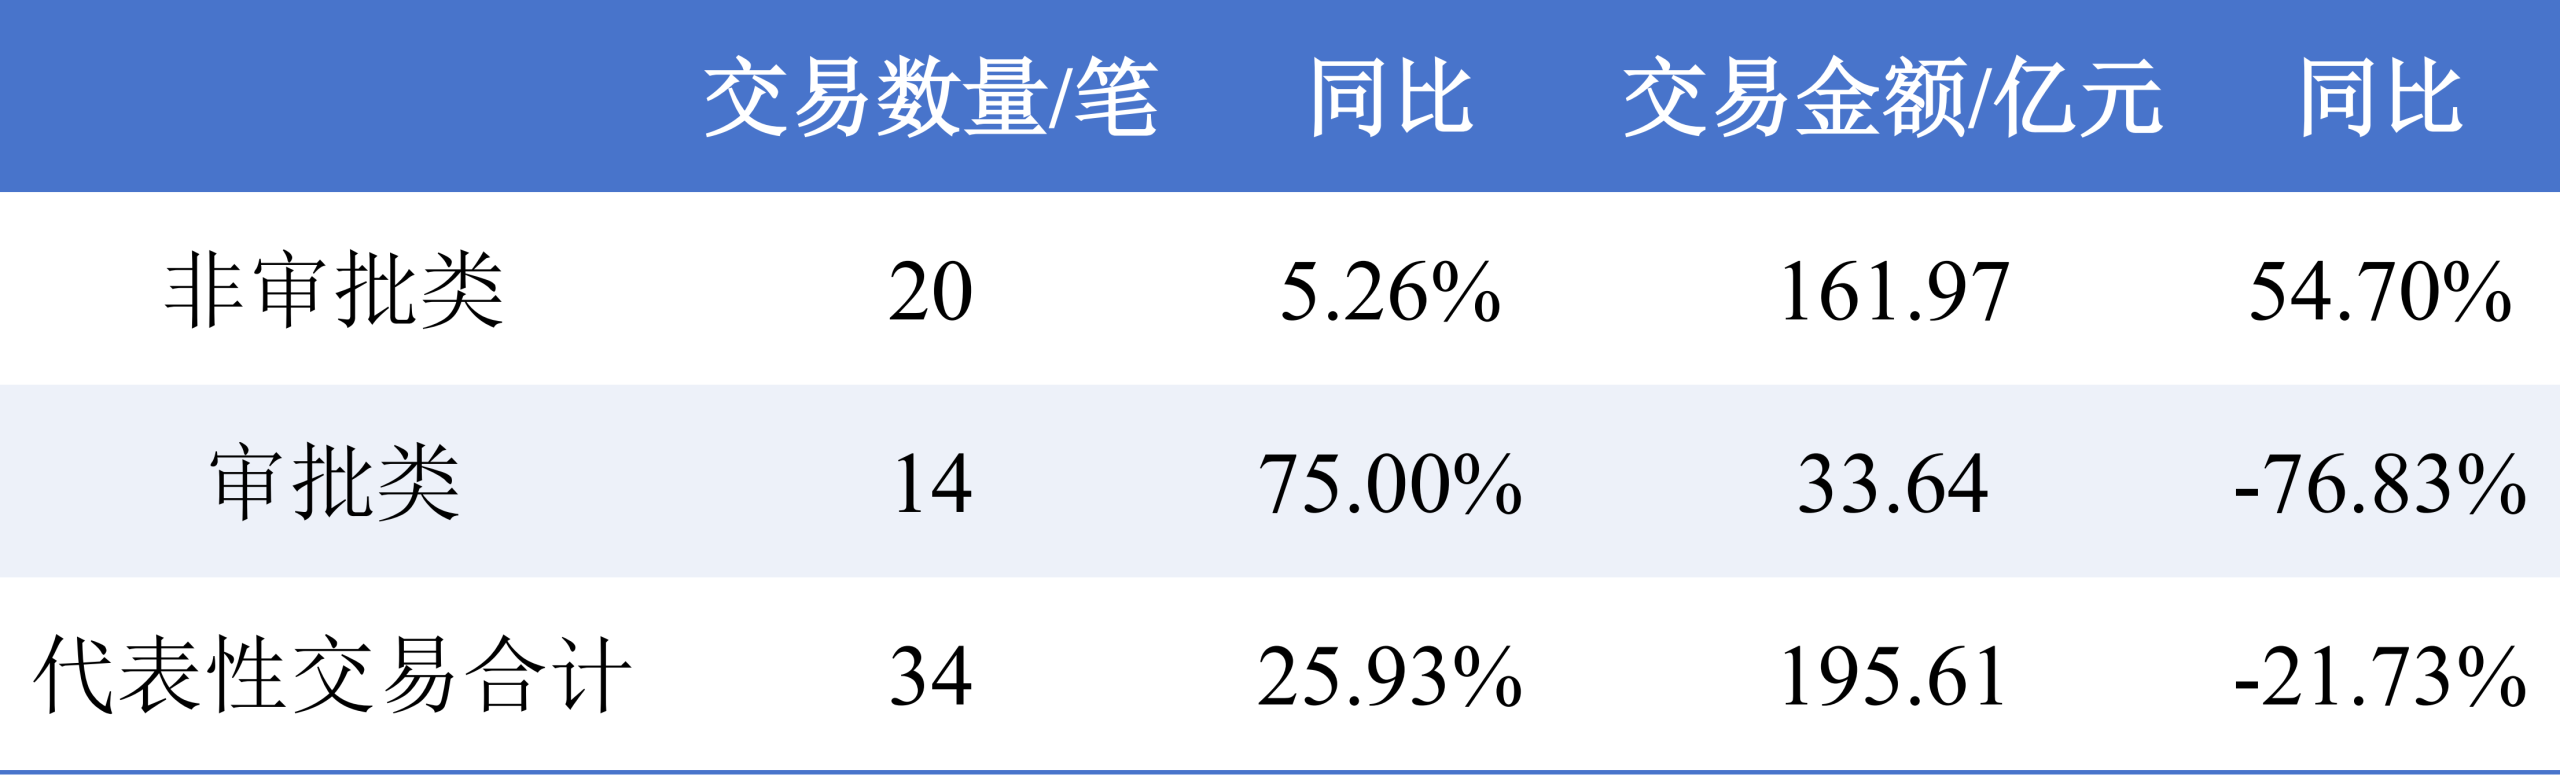
(④代表性事件是指:上市公司审核类所有交易,以及非审核类交易中"交易股权比例≥30%且并购金额≥1亿元"的事件。从数据对比来看,此样本与整体并购数据的趋势正相关,具备代表性及统计意义。)
3、并购目的⑤:并购目的多元化
其他并购目的交易数量占比高达55.34%,反映出当前上市公司并购动因较为多元,部分交易兼具资源整合、业务协同及股权安排等综合属性,传统单一分类难以覆盖混合型诉求。资产调整交易目的占比同比上升5.13个百分点,上市公司正通过剥离非核心资产、置换低效业务,以实现资产负债表的优化与核心竞争力的聚焦。
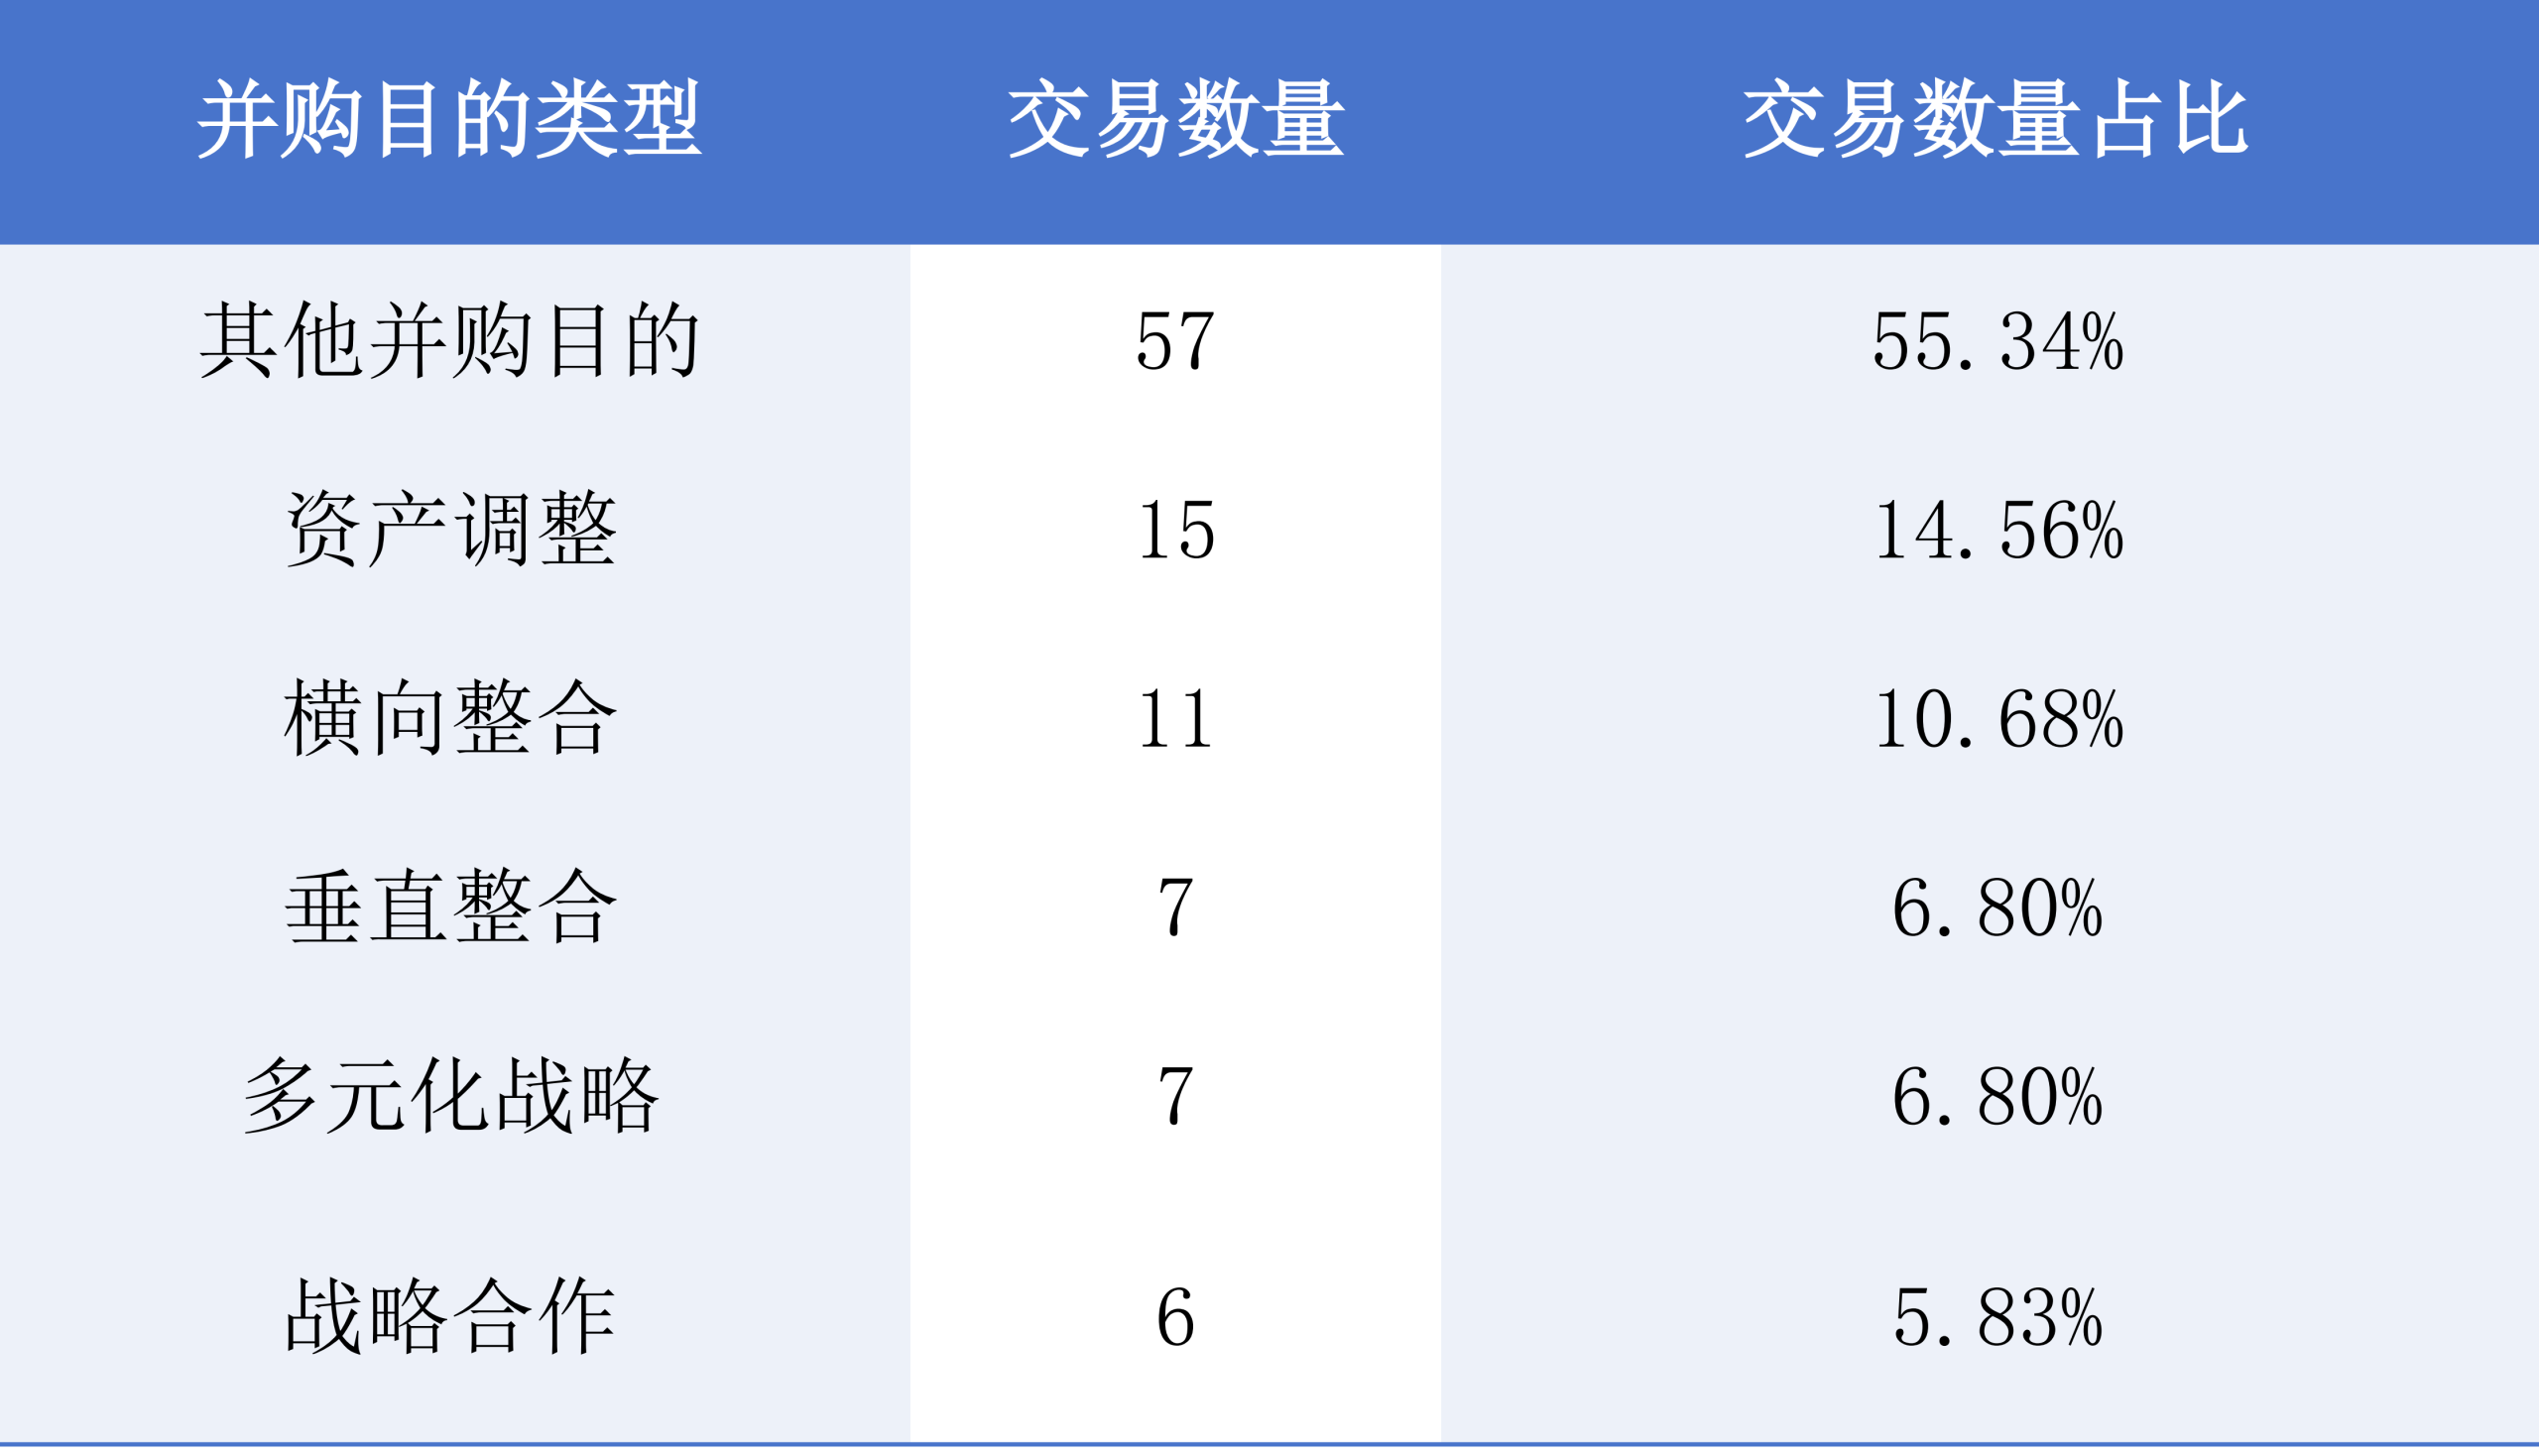
(⑤并购目的主要分为横向整合、纵向整合、资产调整、战略合作、多元化战略等。其中:
横向整合指并购事件中竞买方(上市公司)与标的方所属行业为相同细分行业领域,主营产品相近存在一定竞争关系。
垂直整合指并购事件中竞买方(上市公司)与标的方所属行业为上下游关系行业。
战略合作指出于长期共赢考虑,建立在共同利益基础上,实现深度的合作。
多元化战略指相对专业化经营而言,上市公司为做大做强,进入与原有产业不甚相关的产业,实现上市公司的多元化经营。)
4、资本加速向"新质生产力"集聚
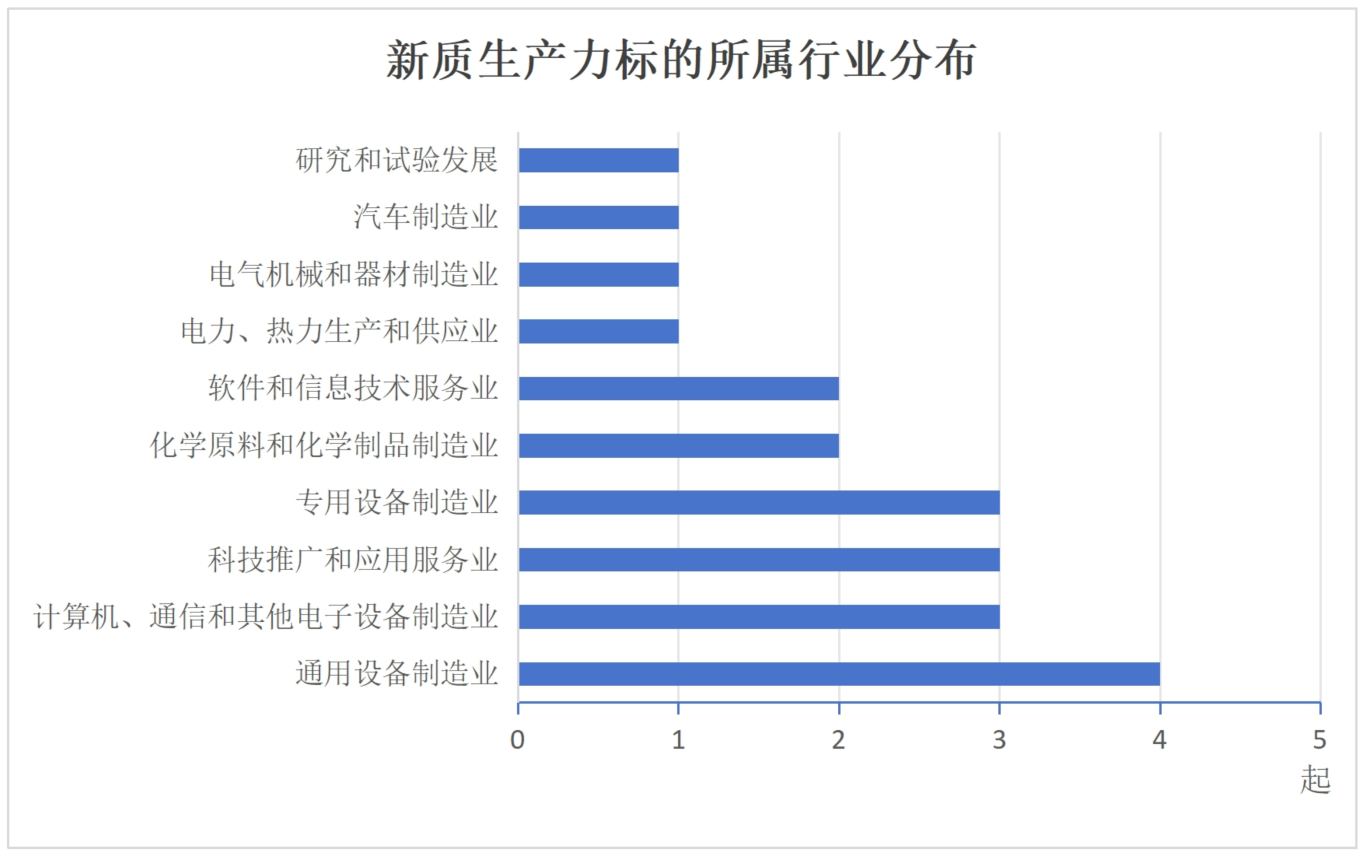
从标的方来看,新质生产力相关交易⑥继续保持较高占比,资源持续向符合产业升级方向的硬科技主体集聚。在34笔代表性案例中标的行业涉及新质生产力方向的交易共计21笔,占比约为61.76%;交易金额96.58亿元,约占总额的49.37%。
通用设备制造业、计算机、通信和其他电子设备制造业等企业仍是市场关注重点。
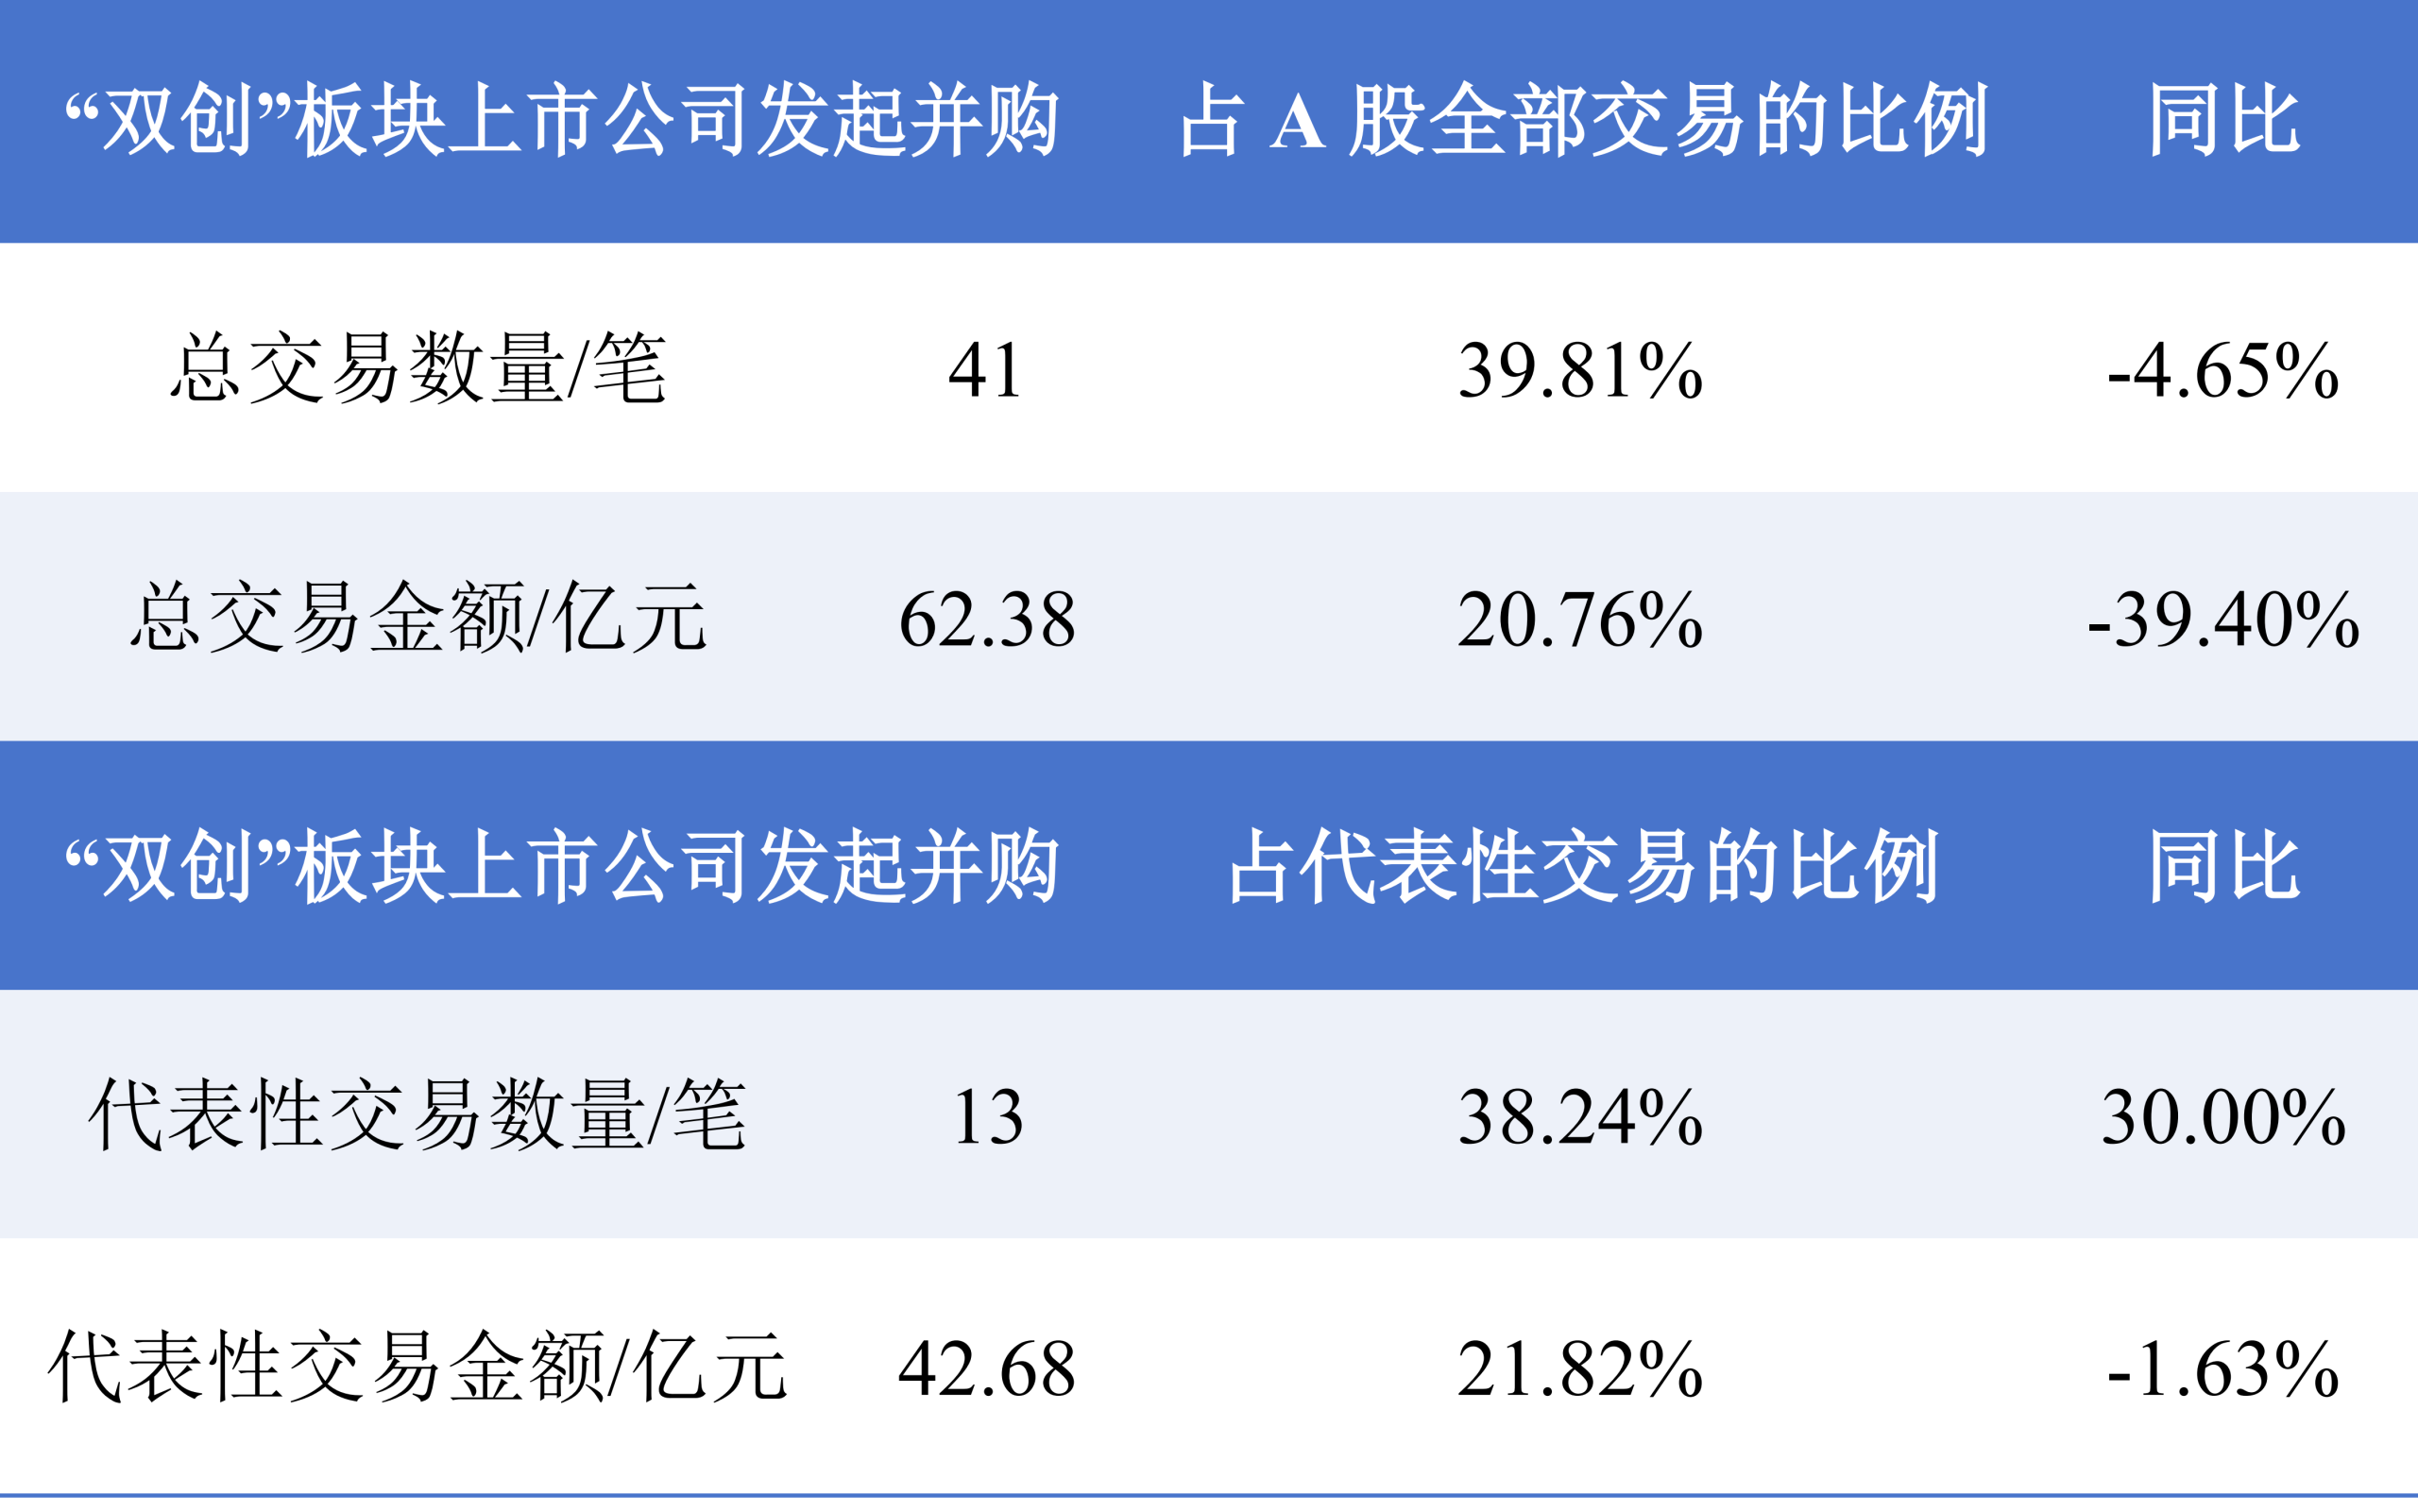
从竞买方来看,当前科创板和创业板上市公司在并购市场中的参与度仍保持高位。
(⑥本节内容根据wind已披露的标的企业国民经济代码参照《国民经济行业分类(GB/T 4754-2017)》(以下简称《分类》)进行划分。参考工业和信息化部、科技部、国家能源局、国家标准化管理委员会出台的《新产业标准化领航工程实施方案(2023-2035年)》提出的新兴产业标准体系建设标准进行筛选。)
5、A股"双创"板块市值及总市值⑦TOP10
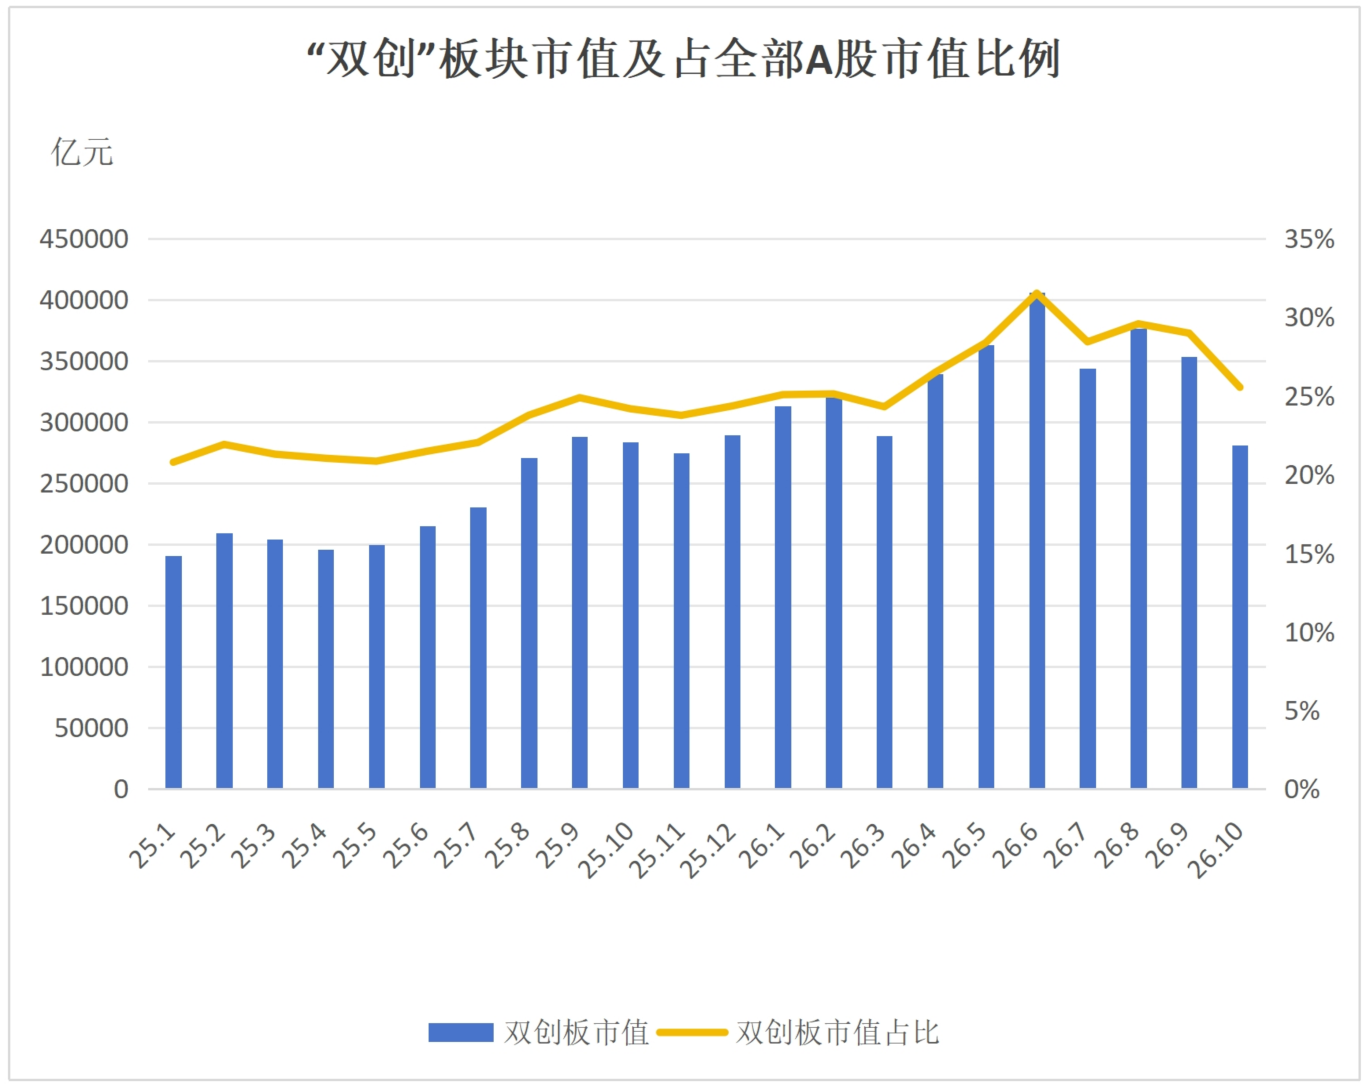
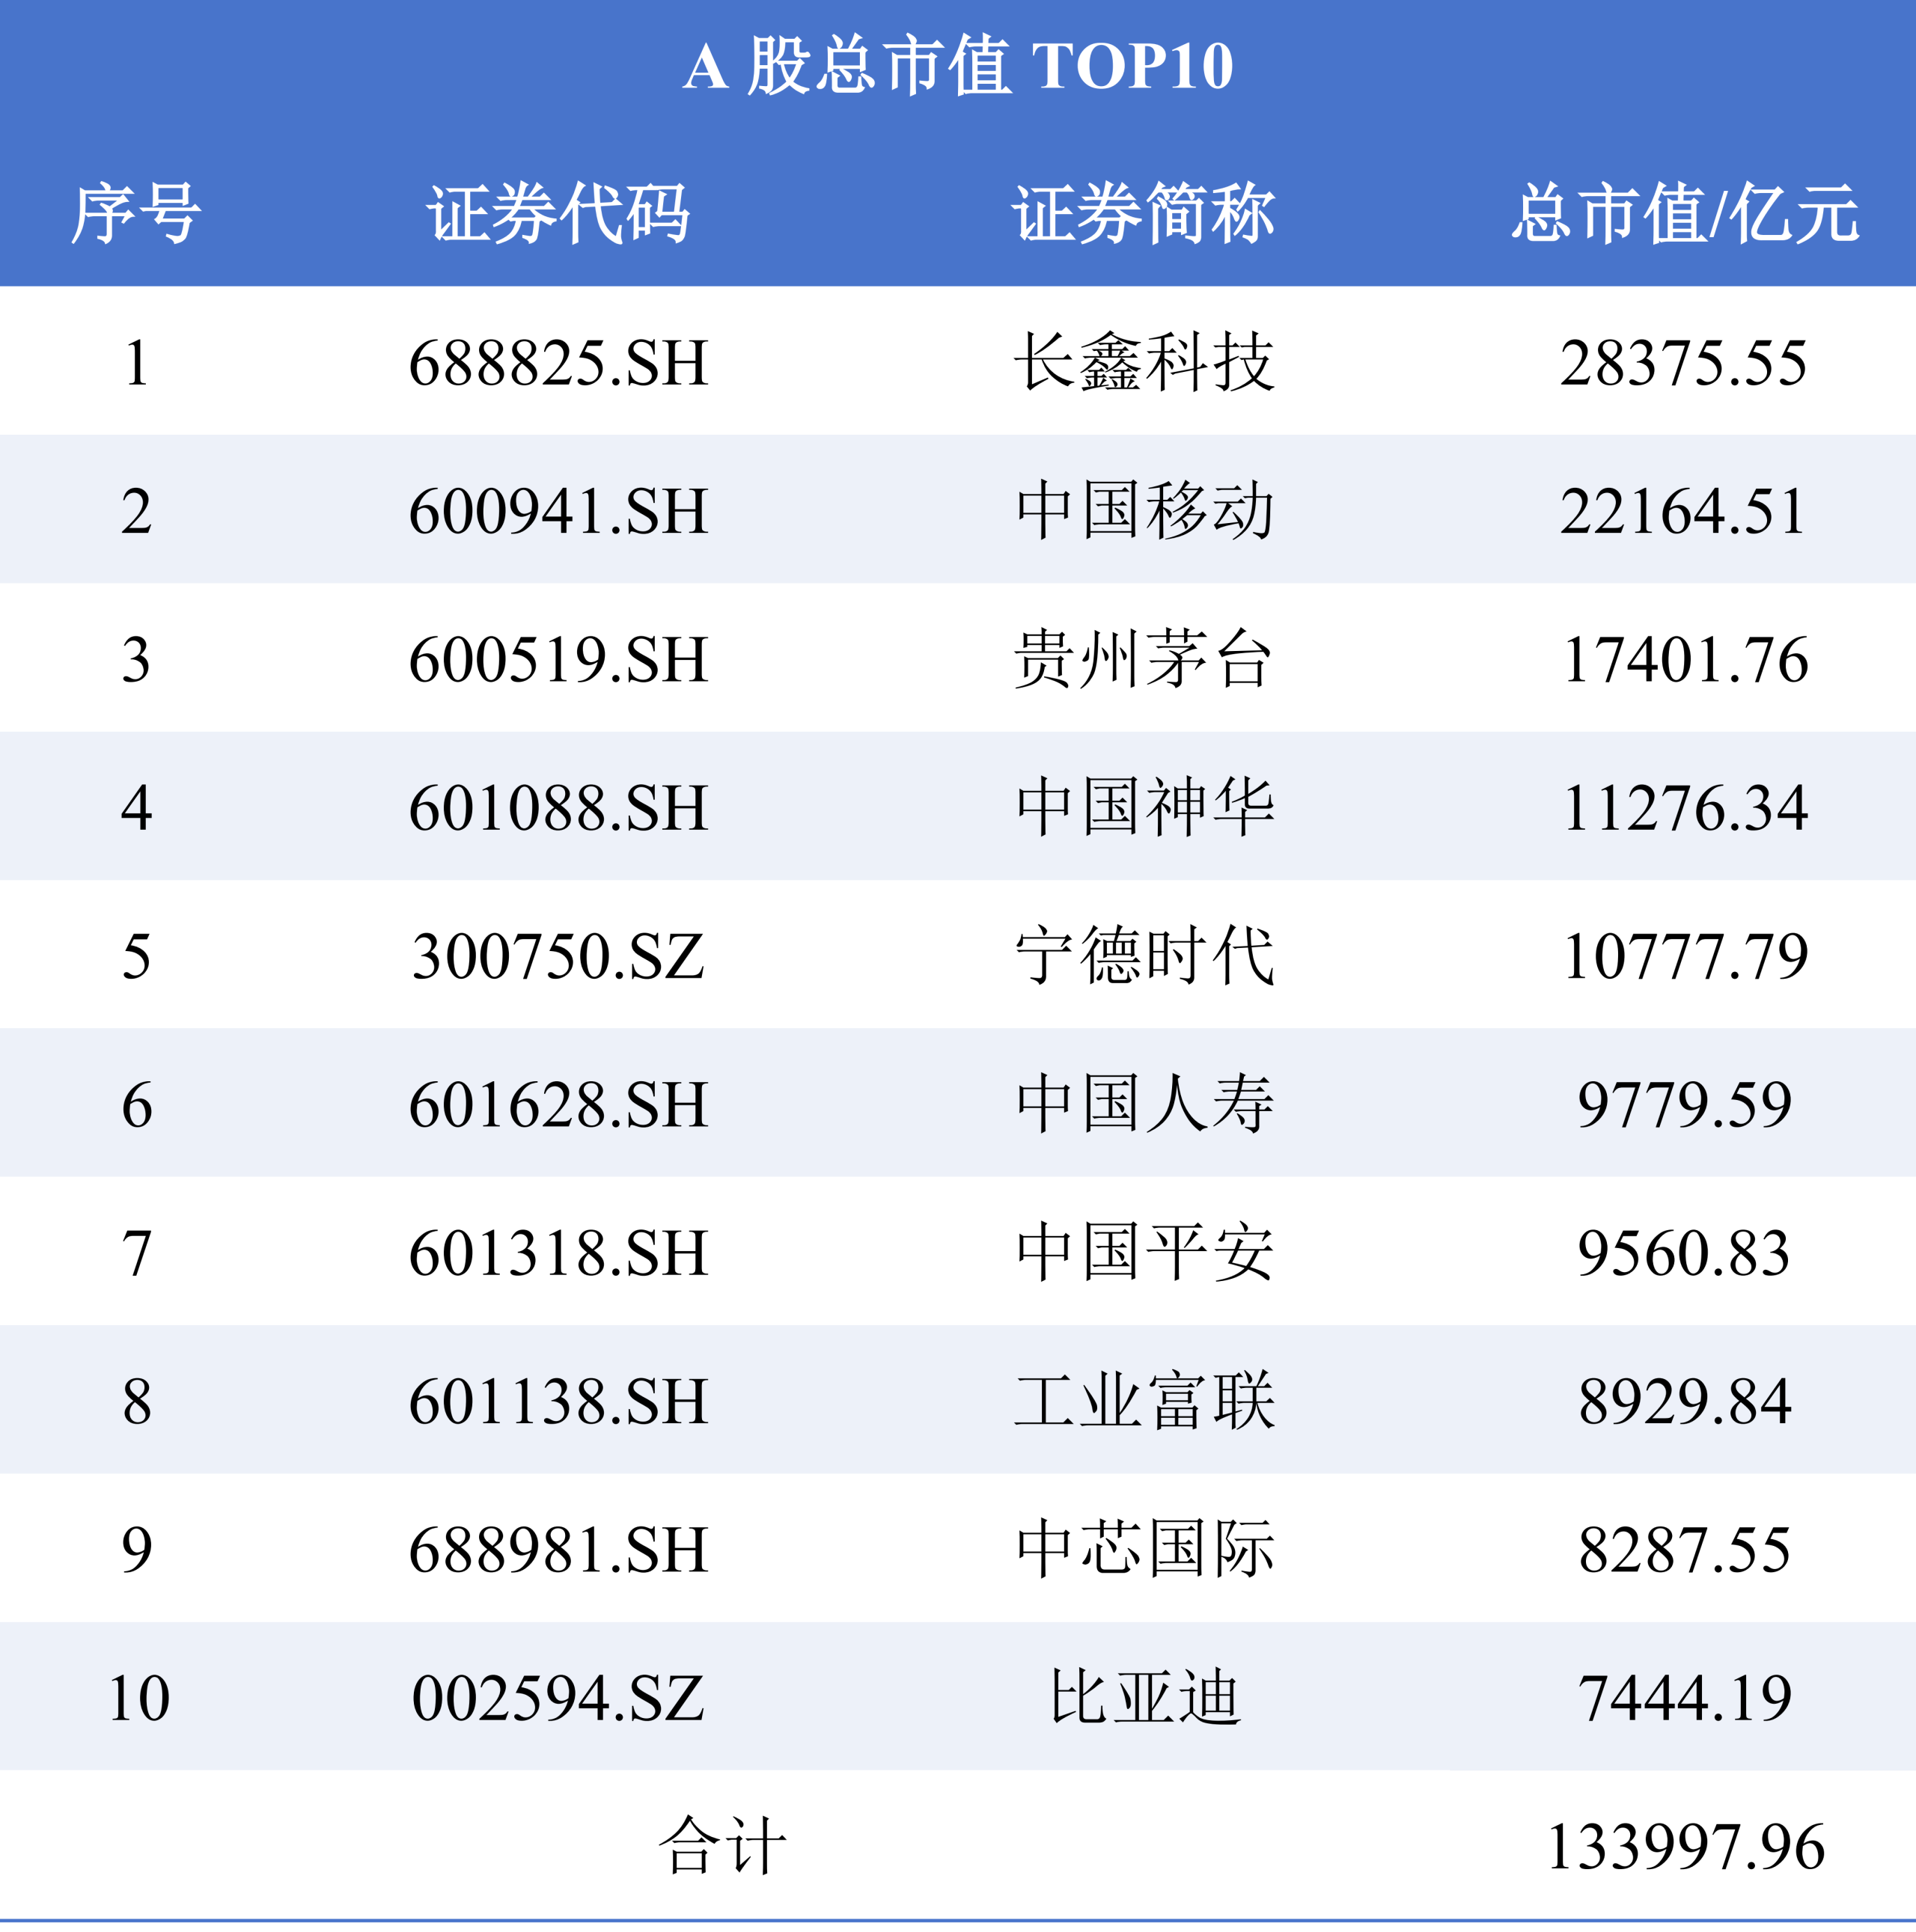
(⑦本数据统计剔除银行和石油企业。总市值=10月31日收盘价*总股本)
三、山东并购市场交易概览
山东省2026年10月首次披露的并购交易⑧共49笔,同比下降9.26%,市场进入阶段性调整周期;已披露金额总计约154.44亿元人民币,同比下降22.17%,主要系当前大型战略性并购的节奏放缓。
山东本地企业作为竞买方参与交易22笔,同比增加29.41%,在整体并购市场活跃度下降的背景下,仍表现出较强的"逆势扩张"意愿。企业积极寻找整合机会,并通过并购巩固区域竞争优势、延伸产业链条、获取优质资产等。已披露的交易金额为93.30亿元,同比减少22.47%,大型战略性并购项目相对减少,并购策略逐步转向更加审慎、灵活的中小型并购。从企业性质看,不考虑股权询价转让和破产重整交易,国有控股企业主导交易9笔,已披露交易金额共计38.27亿元;山东民营企业主导交易11笔,已披露交易金额共计32.67亿元,市场主体呈现"双轮驱动"格局。
从标的所属行业分布来看,工业、信息技术和医疗保健仍是并购热门行业。
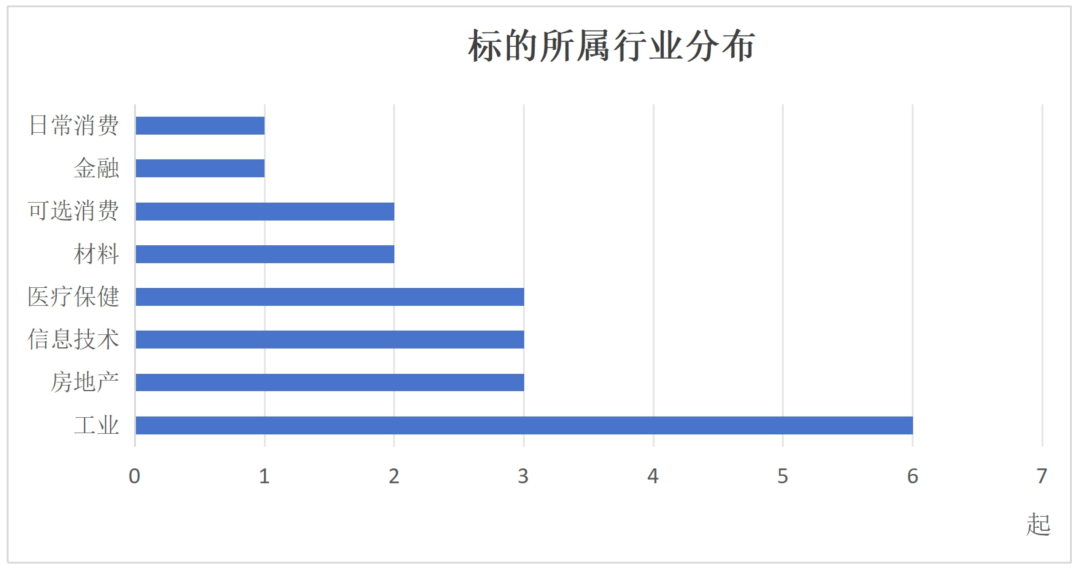
(⑧本数据统计口径包括买方、卖方和交易标的企业属于山东的所有交易,筛选首次披露日在2026年10月1日-10月31日,并剔除失败事件和非股权交易。)
四、10月A股上市公司控制权转让情况
1、交易数据概览
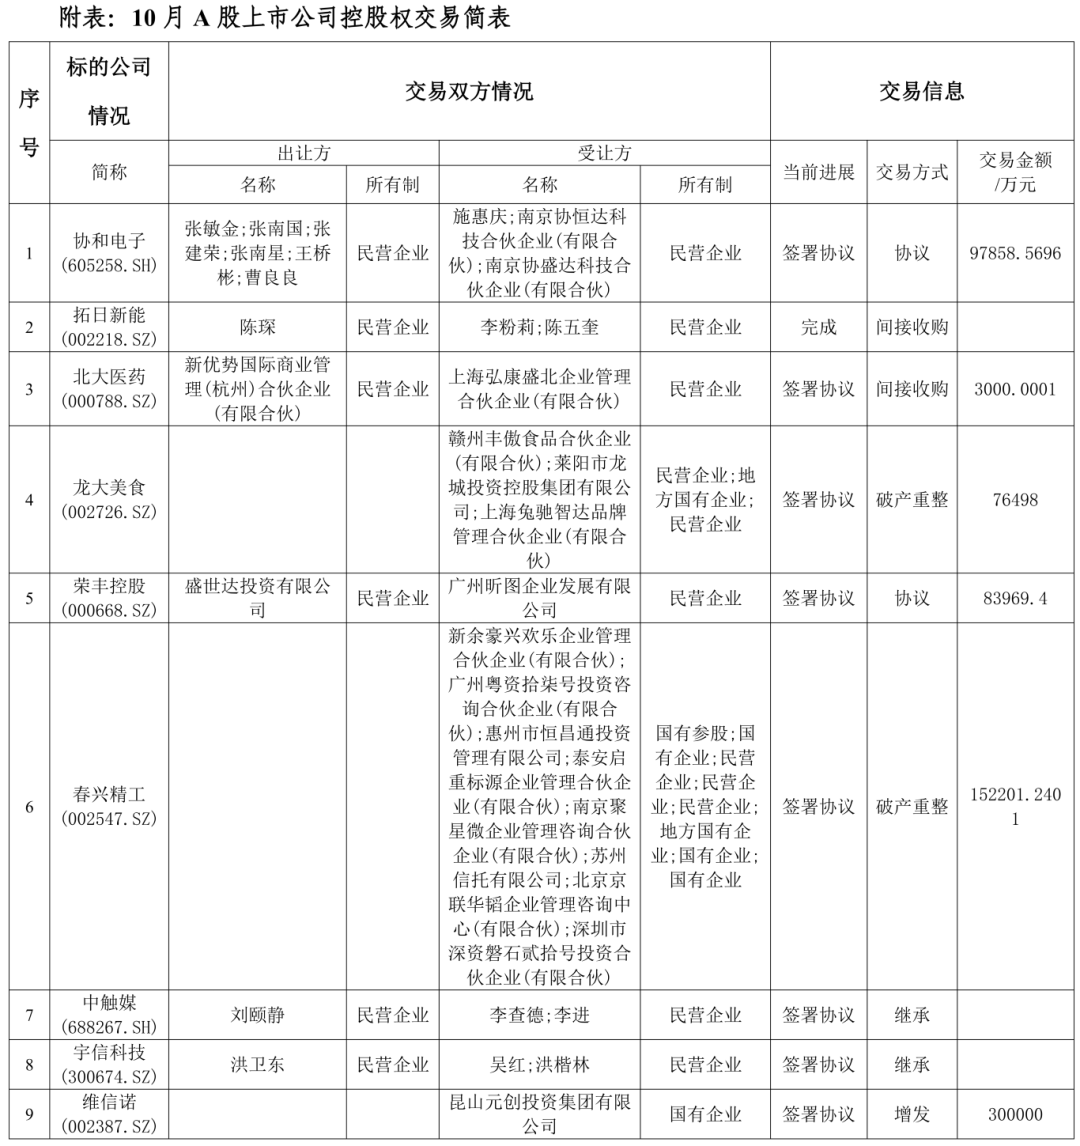
10月,共有9家A股上市公司首次披露控制权变更事项。交易数量同比减少35.71%。已披露交易金额的6家,金额共计71.35亿元,同比减少37.48%。有4家已完成协议签订,2家为破产重整,2家为继承,1家已完成。
2、收购方特征
从企业性质来看,民营买方更为活跃,国资买方实力强劲。不考虑破产重整和继承交易,已披露买方的交易共5笔,其中有4笔交易竞买方均为民营企业(包括自然人、外资企业),交易总额共计18.48亿元。1笔交易竞买方为国有企业,交易总额共计30亿元。
从交易动机来看,民营买方并购目的更倾向于产业整合和资本市场布局,试图凭借自身相关运营管理经验以及产业资源优势,助力上市公司产业进行迭代升级。国资买方则更倾向于"战略性入主",通过获取上市公司控制权,实现对关键产业链的战略布局,其并购行为具有极强的资源整合与产业引导属性。例如广州昕图企业发展有限公司收购荣丰控股(000668.SZ),通过结合自身在产业资源、渠道资源等方面的优势,改善荣丰控股的资产质量,从而提高荣丰控股的持续经营能力和盈利能力。昆山元创投资集团有限公司收购维信诺(002387.SZ),通过整合维信诺的技术资源与昆山元创的资本、渠道优势,联动区域产业链上下游构建协同生态,抢抓新型显示领域未来产业新赛道机遇,深度契合昆山市发展布局及国家新型显示产业"突破高端、强化自主"的战略导向,助力构建自主可控的产业链生态。
3、标的方特征
10月发生的控制权转让交易中,仍以中小市值、主板和制造业上市公司为主。本月首次披露控制权变更事项的9家上市公司中:
从市值分布来看,公司市值在40亿以下的有5家,占比55.56%。市值在40亿以上的有4家,占比44.44%。
从市场分布来看,沪深主板公司7家、创业板公司1家、科创板公司1家。
从行业分布来看,控制权变更高度集中于制造业。根据证监会一级行业,有7家标的公司属于制造业行业,占比77.78%。根据Wind二级行业细分,有2家标的公司属于硬件设备行业,各有1家标的公司分别属于医疗设备与服务、食品饮料、汽车与零配件、化工和电气设备行业。
从区域分布来看,江苏省上市公司3家,山东省2家,北京、广东省、辽宁省和重庆各1家。
4、交易分析
(1)交易方式相对较为分散。已披露交易方式的有9笔,2笔为协议转让,2笔为破产重整,2笔为继承,2笔为间接收购,1笔为定向增发。
(2)交易溢价率⑨逐渐回归理性。已披露转让价格的2笔协议转让交易平均折价率为8.42%,与过去民营买方热衷于高溢价获取控制权的模式不同,当前民营买方在资本运作中正回归价值本位,决策逻辑趋于审慎与理性。
(⑨溢价率=转让价/协议签署日前20个交易日收盘价均价-1)