
一、并购市场概览
1、 中国并购市场交易数据概览
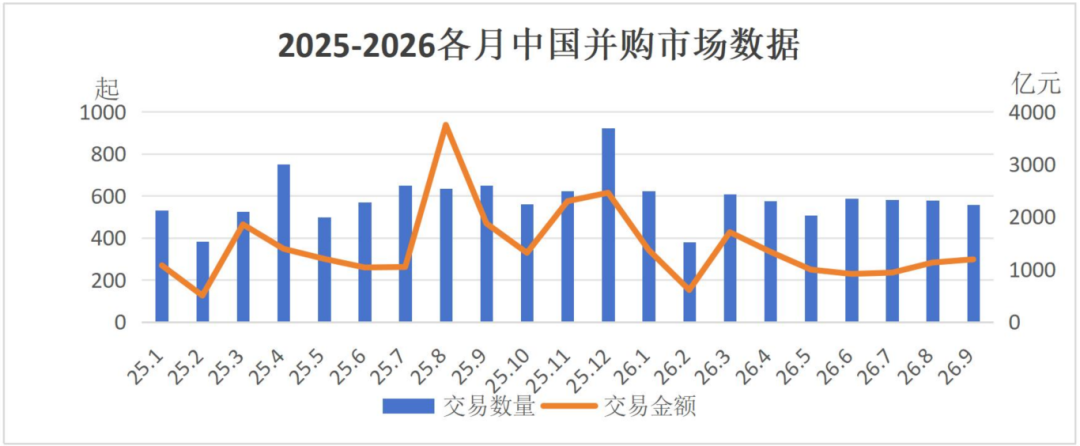
9月中国并购市场呈现"数量同比环比双降、金额同比下降但环比逆势增长"的结构性调整特征。根据Wind数据统计,当月中国并购市场(包含中国企业跨境并购)共披露557起并购①事件,同比减少14.31%;交易金额约1189.70亿元,同比下降36.51%,企业并购意愿和交易推进节奏仍相对谨慎,市场进入存量优化与高质量整合阶段。环比维度呈现"量减价升"的结构性特征,9月交易数量环比减少3.80%,交易金额环比增长5.35%,主要系单笔大额交易所驱动。其中,华虹宏力及关联方增资209亿元获得无锡华虹宏力74%股权和中国五矿拟以130亿元要约收购华锡有色43.53%股权这两笔交易对当月整体交易金额形成了显著支撑,有效对冲了中小规模并购活跃度下降带来的影响。
(①本数据统计口径包含企业境内并购、出境并购和入境并购,首次披露日在2026年9月1日-2026年9月30日,并剔除失败事件和非股权交易事件。)
2、 地区分布与排名
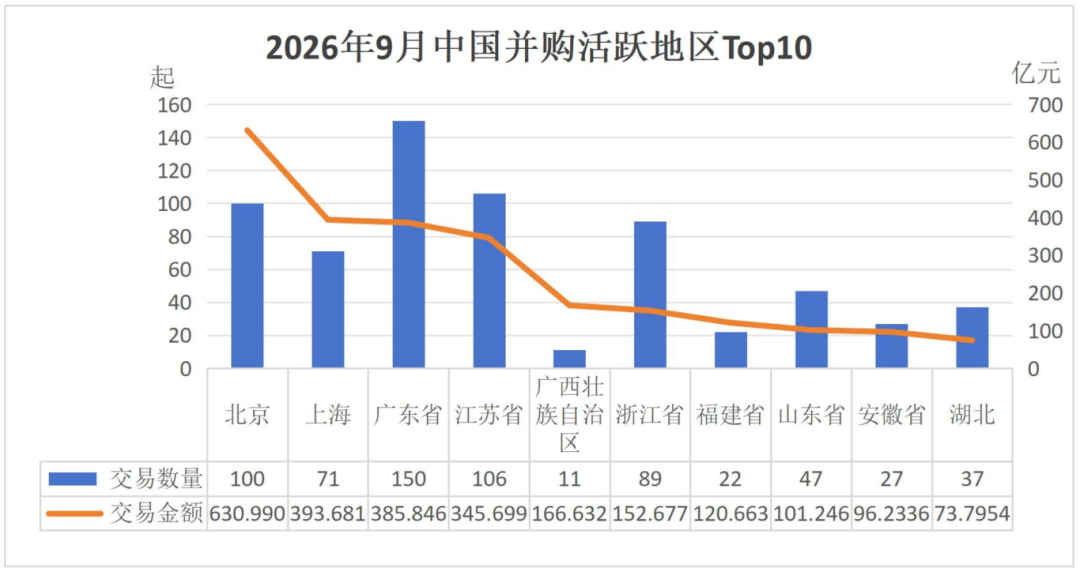
据Wind数据统计,从参与方②地区分布来看,9月中国并购市场活跃地区排名第一的是北京市,交易规模630.99亿元;第二名为上海市,交易规模393.68亿元;第三名为江苏省,交易规模345.70亿元。
值得注意的是,在当前区域分布格局中,交易数量与交易规模呈现非线性分布,北京、上海、广西、福建等均呈现出单笔交易金额较大的特征。北京和上海的交易数量虽然低于广东,但交易规模高于广东;广西的交易数量仅为浙江交易数量的八分之一,但交易规模高于浙江,均表现出明显的大额驱动型特征。北京、上海和广西整体交易量级被显著抬升,主要受两笔大额交易影响:华芯鼎新(北京)股权投资基金、国开新型政策性金融工具有限公司和上海华虹宏力半导体制造有限公司及关联方等增资209亿元获得无锡华虹宏力三期半导体有限公司74%股权;中国五矿拟以130亿元要约收购广西华锡有色金属股份有限公司43.53%股权。
(②各参与方包括交易竞买方、标的方、出让方涉及企业。本数据统计口径包含企业境内并购、出境并购和入境并购,首次披露日在2026年9月1日-2026年9月30日,并剔除失败事件和非股权交易事件。(不含港澳台))
3、 行业分布
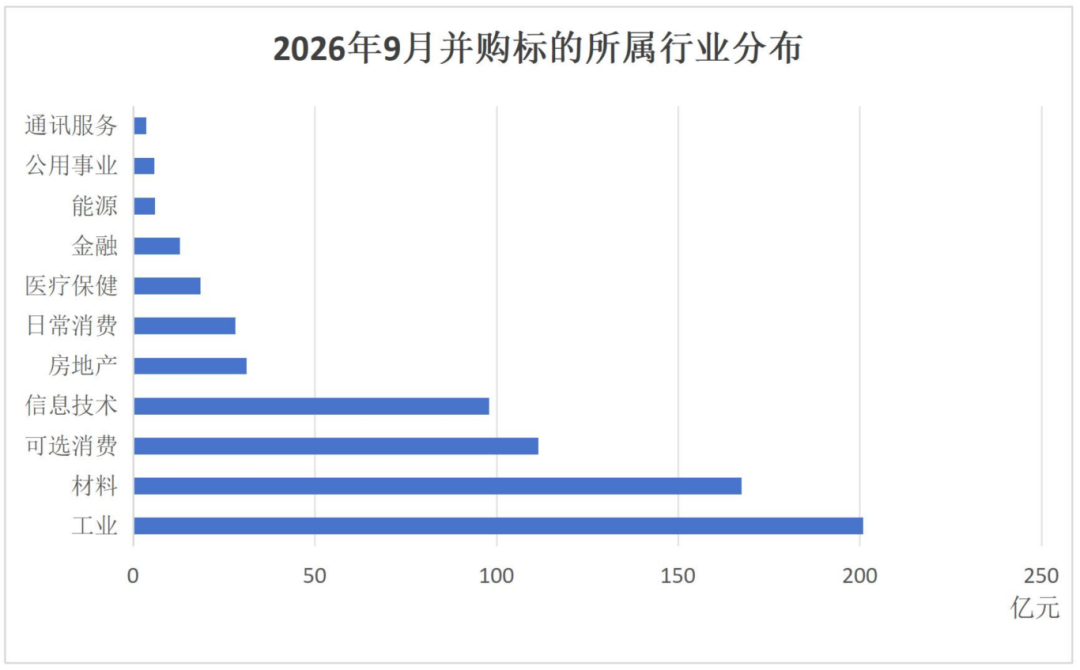
从并购标的方所属的行业分布来看,并购规模排名前三的行业分别是工业、材料和可选消费,其中工业交易规模为200.90亿元,同比减少49.71%;材料行业交易规模为167.36亿元,同比增长52.53%;可选消费行业交易规模为111.55亿元,同比下降11.88%。
二、A股上市公司并购数据概览
1、 整体仍处于调整周期、交易推进节奏放缓
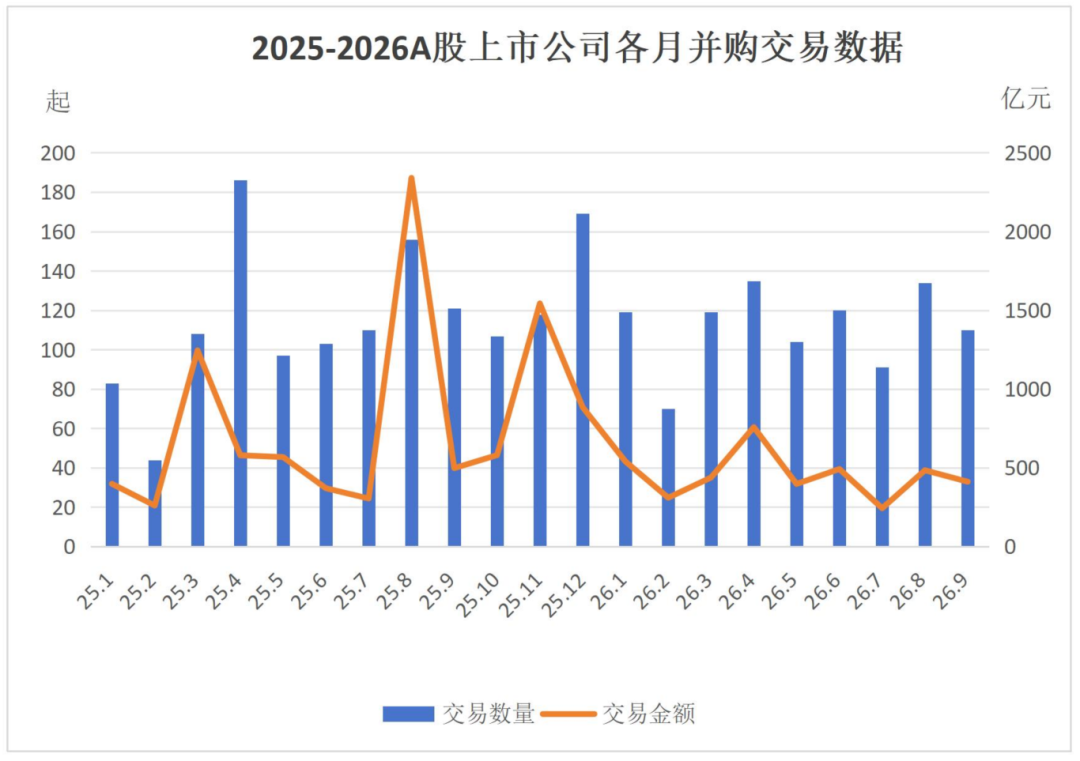
2026年9月,A股上市公司作为竞买方主导的股权并购交易③数量与规模呈现"双降"态势。当月A股上市公司作为竞买方主导的并购交易数量为110起,同比减少9.09%,环比减少17.91%;交易规模411.35亿元,同比减少17.32%,环比减少15.03%。整体来看,上市公司主动发起并购的整体意愿有所下降,且交易数量环比降幅明显大于同比降幅,这表明市场活跃度在短期内出现加速收缩,上市公司在并购决策上表现出更强的审慎态度,交易推进节奏放缓。
(③本数据统计口径包括首次披露日在2026年9月1日-9月30日,并剔除失败事件和非股权交易。)
2、 审核类交易遇冷,单笔大额交易驱动特征明显
代表性并购事件④共计28笔,同比下降28.21%,已披露交易金额共计304.36亿元,同比增长27.17%,主要系单笔大额交易驱动。审核类交易呈现"量减价增"态势,单笔大额交易驱动特征明显。
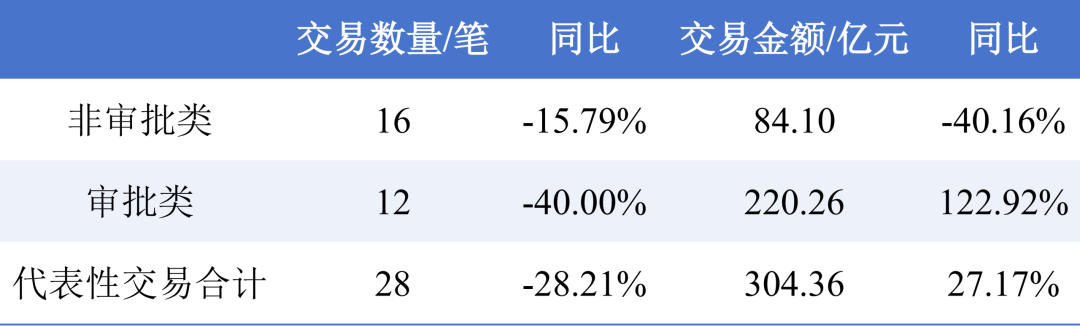
(④代表性事件是指:上市公司审核类所有交易,以及非审核类交易中"交易股权比例≥30%且并购金额≥1亿元"的事件。从数据对比来看,此样本与整体并购数据的趋势正相关,具备代表性及统计意义。)
3、 并购目的⑤:并购目的多元化,垂直整合逆势上扬
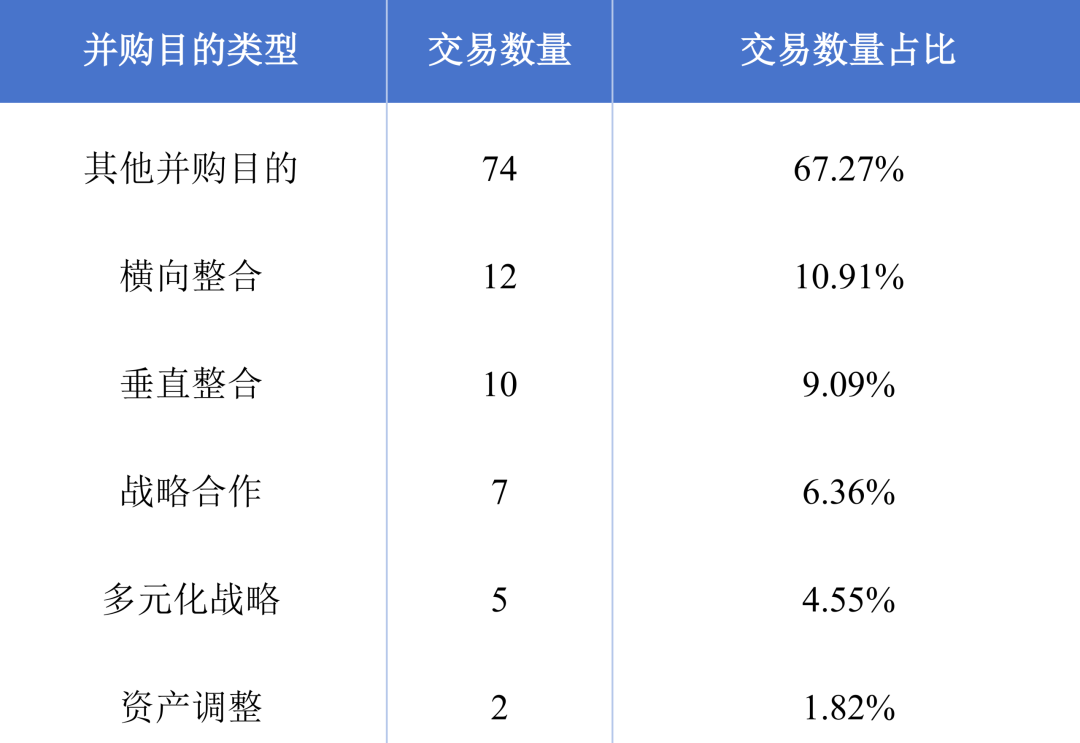
其他并购目的交易数量占比高达67.27%,反映出当前上市公司并购动因较为多元,部分交易兼具资源整合、业务协同及股权安排等综合属性,传统单一分类难以覆盖混合型诉求。横向整合交易目的占比同比下降13.1个百分点,上市公司对横向并购后的规模效应、盈利协同预期整体偏谨慎,依托并购扩大市场份额、整合行业产能的动力不足。垂直整合交易目的占比同比提升7.44个百分点,上市公司并购逻辑逐渐向"产业深耕"转变,更多聚焦于产业链上下游的深度协同,通过打通价值链条实现降本增效,从而在存量竞争时代获取差异化竞争优势。
(⑤并购目的主要分为横向整合、纵向整合、资产调整、战略合作、多元化战略等。其中:
横向整合指并购事件中竞买方(上市公司)与标的方所属行业为相同细分行业领域,主营产品相近存在一定竞争关系。
垂直整合指并购事件中竞买方(上市公司)与标的方所属行业为上下游关系行业。
战略合作指出于长期共赢考虑,建立在共同利益基础上,实现深度的合作。
多元化战略指相对专业化经营而言,上市公司为做大做强,进入与原有产业不甚相关的产业,实现上市公司的多元化经营。)
4、 资本加速向"新质生产力"集聚
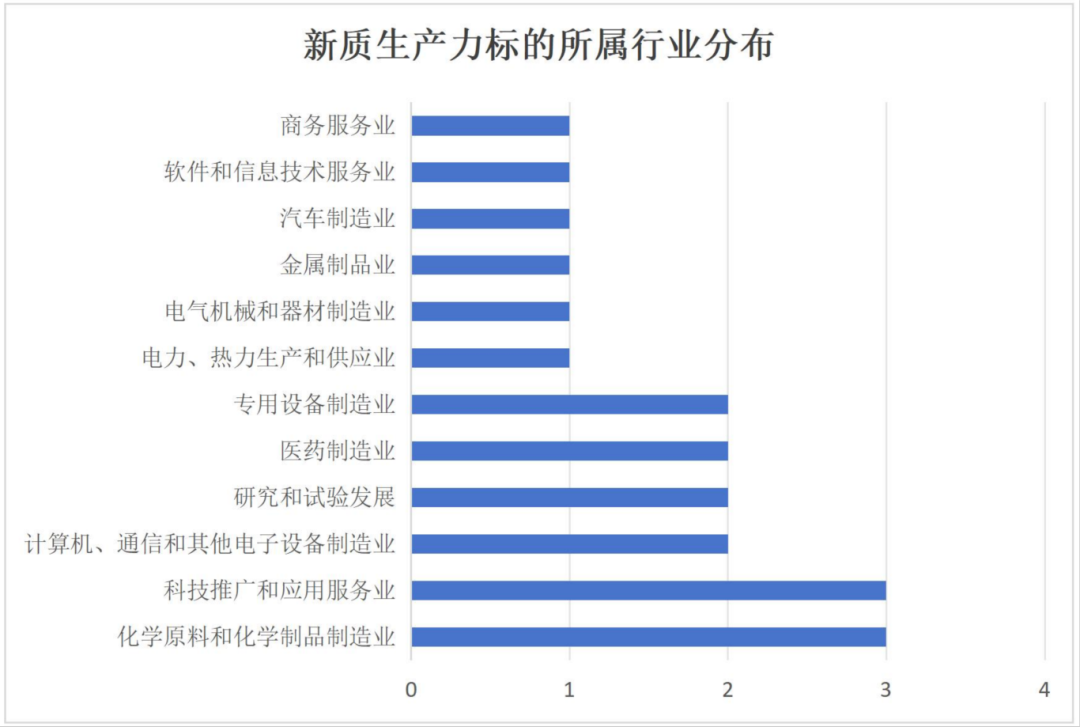
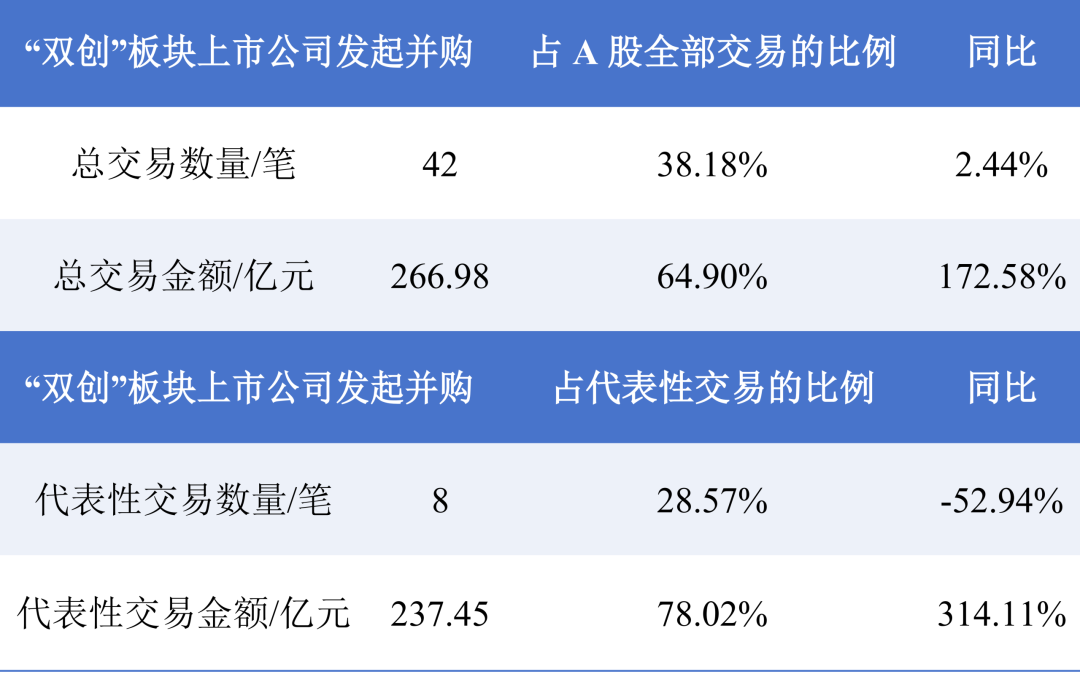
从标的方来看,新质生产力相关交易⑥继续保持较高占比,资源持续向符合产业升级方向的硬科技主体集聚。在28笔代表性案例中标的行业涉及新质生产力方向的交易共计20笔,占比约为71.43%;交易金额264.10亿元,约占总额的86.77%。
化学原料和化学制品制造业、科技推广和应用服务业等企业是市场关注重点。
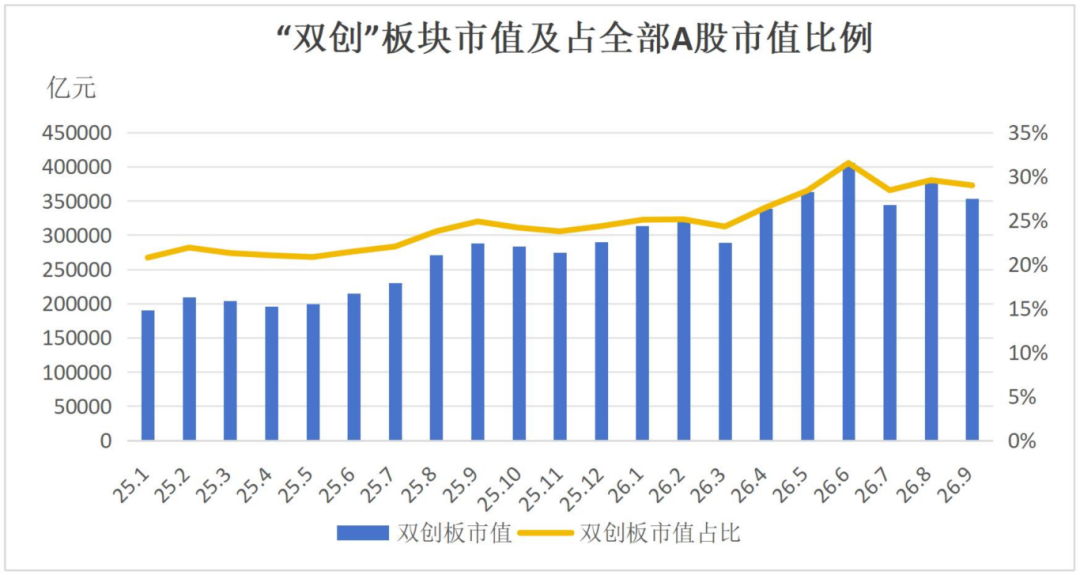
从竞买方来看,当前科创板和创业板上市公司在并购市场中的参与度仍保持高位,受单笔大额交易驱动影响,交易金额大幅增长。
(⑥本节内容根据wind已披露的标的企业国民经济代码参照《国民经济行业分类(GB/T 4754-2017)》(以下简称《分类》)进行划分。参考工业和信息化部、科技部、国家能源局、国家标准化管理委员会出台的《新产业标准化领航工程实施方案(2023-2035年)》提出的新兴产业标准体系建设标准进行筛选。)
5、 A股"双创"板块市值及总市值⑦TOP10
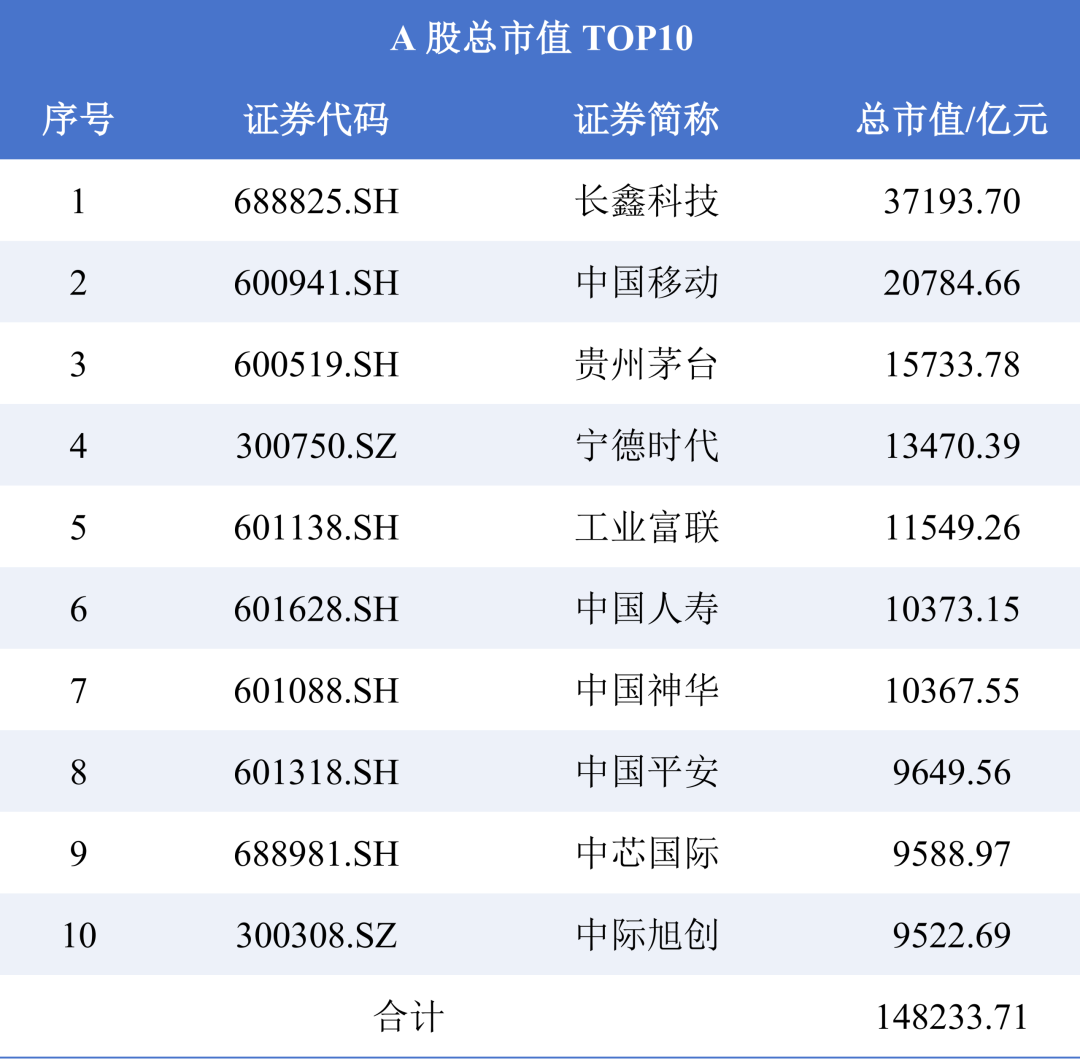
(⑦本数据统计剔除银行和石油企业。总市值=9月30日收盘价*总股本)
三、山东并购市场交易概览
山东省2026年9月首次披露的并购交易⑧共47笔,同比下降45.98%,市场整体活跃度较去年同期出现明显收缩;已披露金额总计约101.25亿元人民币,同比下降39.76%,主要系当前大型战略性并购的节奏放缓。
山东本地企业作为竞买方参与交易16笔,同比减少46.67%;已披露的交易金额为57.78亿元,同比减少2.02%,其中省内企业参与的多笔询价转让交易成为整体交易规模的重要支撑。省内企业共参与6笔询价转让交易,交易金额共计27.19亿元。从企业性质看,不考虑股权询价转让、司法裁定和破产重整交易,山东国有控股企业主导交易2笔,已披露交易金额共计2.77亿元;山东民营企业主导交易6笔,已披露交易金额共计2.50亿元。
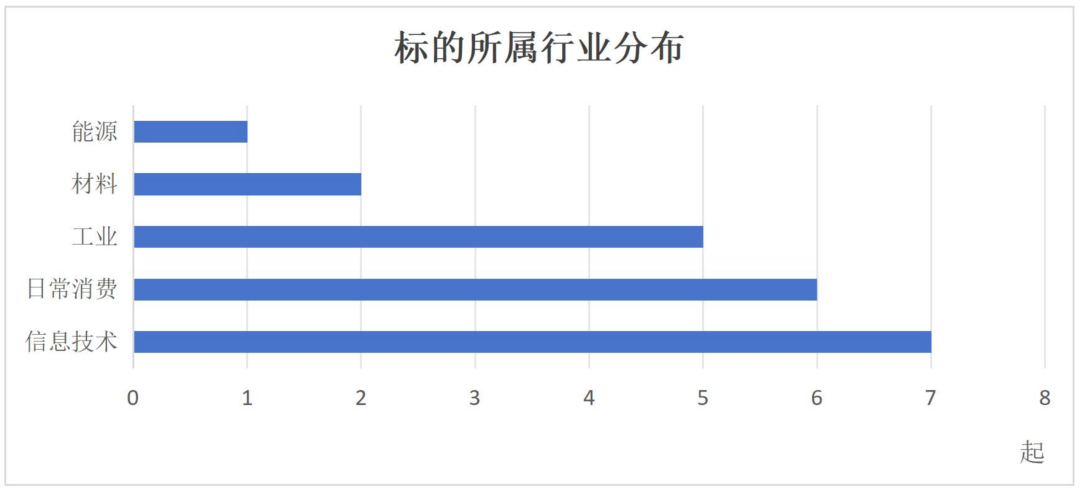
从标的所属行业分布来看,信息技术、日常消费和工业仍是并购热门行业。
(⑧本数据统计口径包括买方、卖方和交易标的企业属于山东的所有交易,筛选首次披露日在2026年9月1日-9月30日,并剔除失败事件和非股权交易。)
四、9月A股上市公司控制权转让情况
1、 交易数据概览
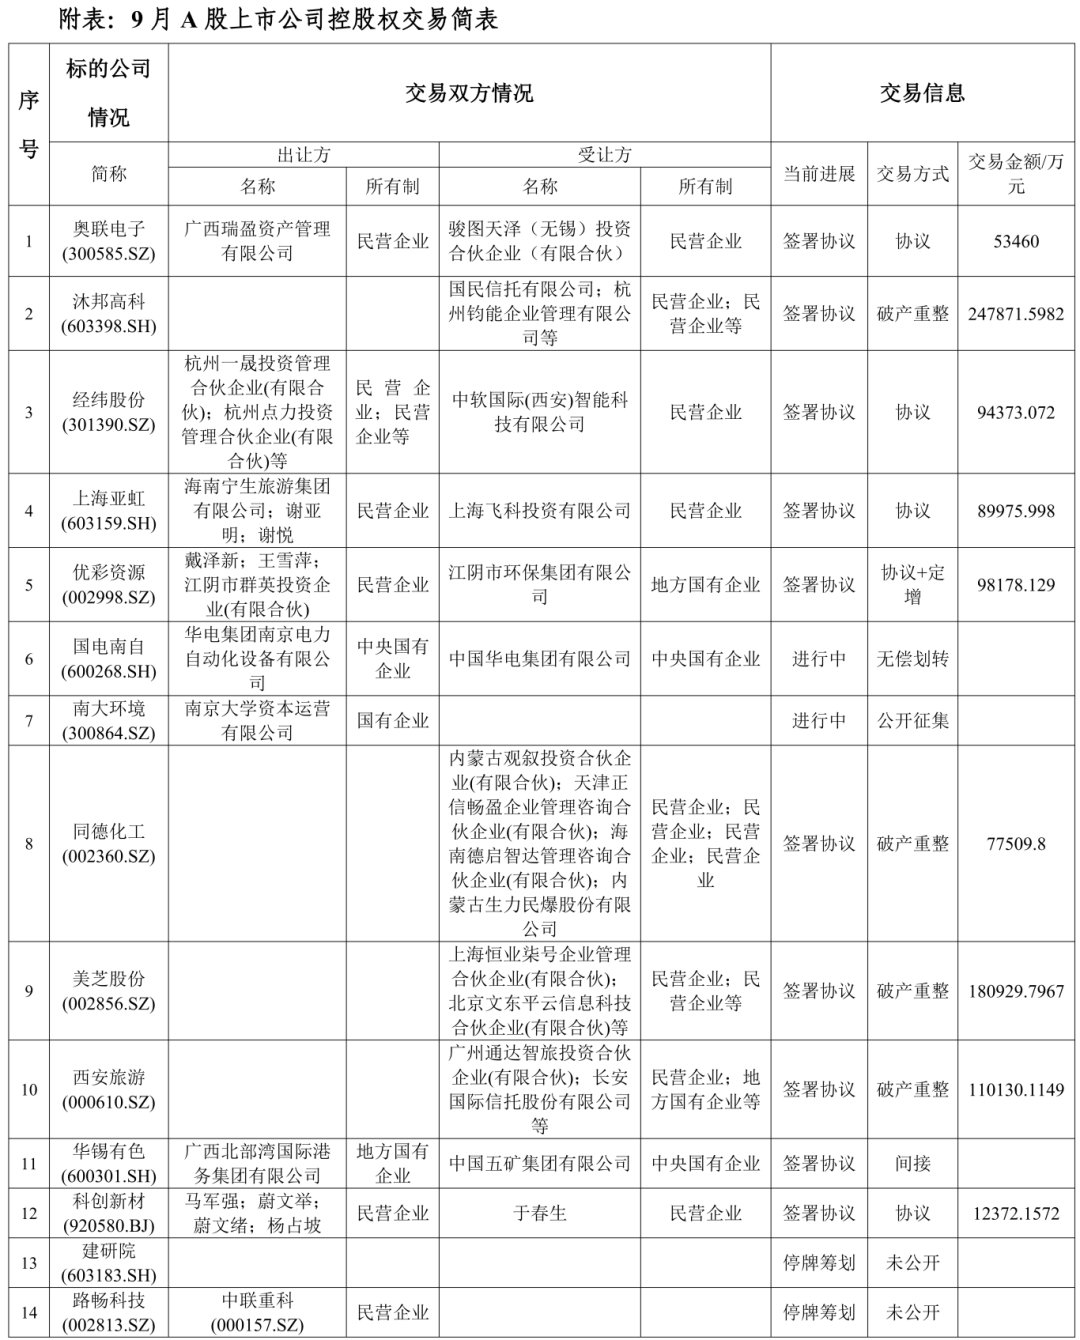
9月,共有14家A股上市公司首次披露控制权变更事项。交易数量同比减少22.22%。已披露交易金额的9家,金额共计96.48亿元,同比减少35.40%。有10家已完成协议签订,2家进行中,2家停牌筹划。
2、 收购方特征
从企业性质来看,民营买方更为活跃。不考虑破产重整交易,已披露买方的交易共7笔,其中有4笔交易竞买方均为民营企业(包括自然人、外资企业),交易总额共计25.02亿元。3笔交易竞买方为国有企业,交易总额共计9.82亿元。
从交易动机来看,民营买方并购目的更倾向于产业整合和资本市场布局,试图凭借自身相关运营管理经验以及产业资源优势,助力上市公司产业进行迭代升级。国资买方则主要聚焦于服务地方重大发展战略,优化国有资本布局,依托上市平台开展产业赋能及资本运作。例如骏图天泽(无锡)投资合伙企业(有限合伙)收购奥联电子(300585.SZ),依托新实际控制人在汽车轻量化、模具及智能装备领域的技术和市场资源推动上市公司战略转型,实现产业链整合。江阴市环保集团有限公司收购优彩资源(002998.SZ),并通过定增3亿元用于补充上市公司流动资金,改善公司现金流与融资能力,盘活并保留本地上市主体资源,借助上市平台服务区域循环经济产业布局。
3、 标的方特征
9月发生的控制权转让交易中,仍以中小市值、主板和制造业上市公司为主。本月首次披露控制权变更事项的14家上市公司中:
从市值分布来看,公司市值在40亿以上的有4家,占比28.57%。市值在40亿以下的有10家,占比71.43%。
从市场分布来看,沪深主板公司10家、创业板公司3家、北交所公司1家。
从行业分布来看,控制权变更高度集中于制造业。根据证监会一级行业,有9家标的公司属于制造业行业,占比64.29%。根据Wind二级行业细分,各有2家标的公司分别属于电气设备、化工、建筑和有色金属行业,各有1家标的公司分别属于环保、机械、企业服务、汽车与零配件、消费者服务和硬件设备行业。
从区域分布来看,江苏省上市公司5家,广东省2家,广西、河南、江西、山西、陕西、上海和浙江省各1家。
4、 交易分析
(1)交易方式相对较为集中。已披露交易方式的有12笔,4笔为协议转让,4笔为破产重整,1笔为间接收购,1笔为公开征集转让,1笔为无偿转让,1笔为协议+定增。
(2)民营买方溢价率⑨较高。根据已披露的信息,已披露转让价格的5个项目(不考虑破产重整),9月发生的控制权转让交易平均溢价率为22.75%。民营买方主导的控制权转让交易平均溢价率为27.23%,江阴市国资买方主导的优彩资源(002998.SZ)控制权转让交易溢价率仅为4.83%。
(⑨溢价率=转让价/协议签署日前20个交易日收盘价均价-1)