
一、并购市场概览
1 、中国并购市场交易数据概览
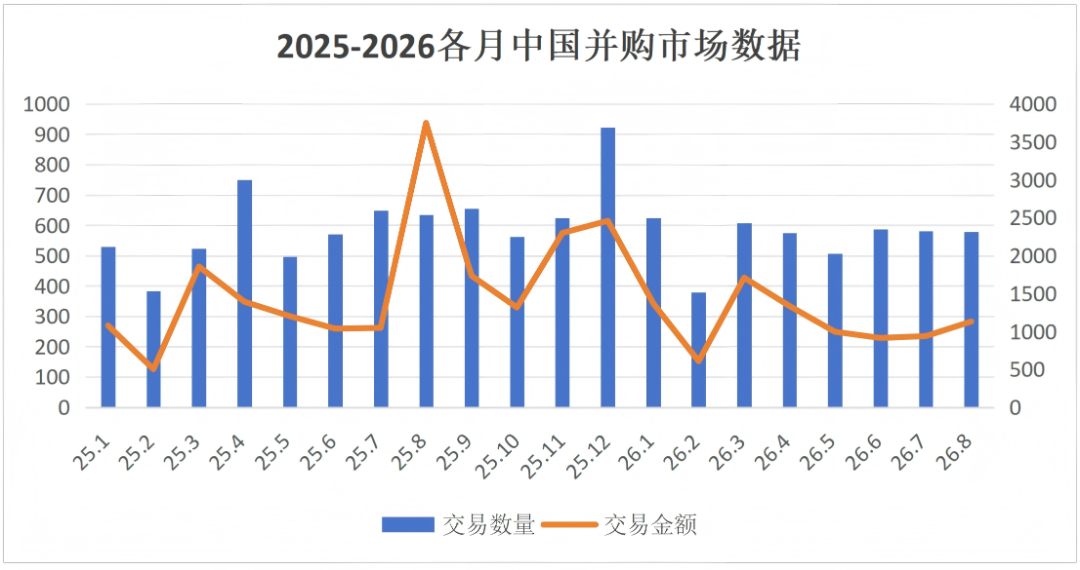
8月中国并购市场呈现“同比承压、环比修复”的结构性调整特征。根据Wind数据统计,当月中国并购市场(包含中国企业跨境并购)共披露579起并购①事件,同比下降约8.82%;交易规模约1129.30亿元,同比下降约69.87%,主要受去年同期高基数影响及大额交易减少等因素影响,并购交易金额下降明显。环比维度呈现“量稳价升”的结构性特征,8月交易数量环比减少0.34%,交易金额环比增长20.51%,市场情绪边际回暖,单笔平均交易规模明显扩容,并购市场正处于从规模扩张向价值驱动转型的筑底修复阶段。
(①本数据统计口径包含企业境内并购、出境并购和入境并购,首次披露日在2026年8月1日-2026年8月31日,并剔除失败事件和非股权交易事件。)
2 、地区分布与排名
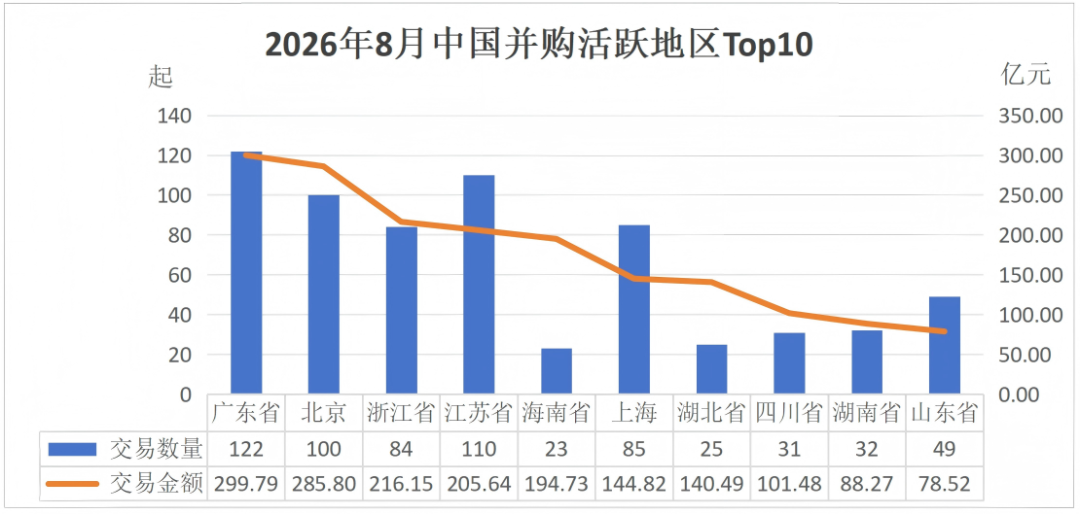
据Wind数据统计,从参与方②地区分布来看,8月中国并购市场活跃地区排名第一的是广东省,交易规模299.79亿元;第二名为北京市,交易规模285.80亿元;第三名为浙江省,交易规模216.15亿元。
值得注意的是,在当前区域分布格局中,交易数量与交易规模呈现非线性分布,北京、浙江、海南、湖北等均呈现出单笔交易金额较大的特征。北京和浙江的交易数量虽然低于江苏,但交易规模远高于江苏;海南的交易数量仅为上海交易数量的四分之一,但交易规模是上海的1.34倍,表现出明显的大额驱动型特征。海南整体交易量级被显著抬升,主要来自区域内两笔大额增资的拉动:中国石油股份和中国石油集团对昆仑资本增资116亿元;海航控股对新华顺航增资38亿元。
(②各参与方包括交易竞买方、标的方、出让方涉及企业。本数据统计口径包含企业境内并购、出境并购和入境并购,首次披露日在2026年8月1日-2026年8月31日,并剔除失败事件和非股权交易事件。——不含港澳台)
3 、行业分布
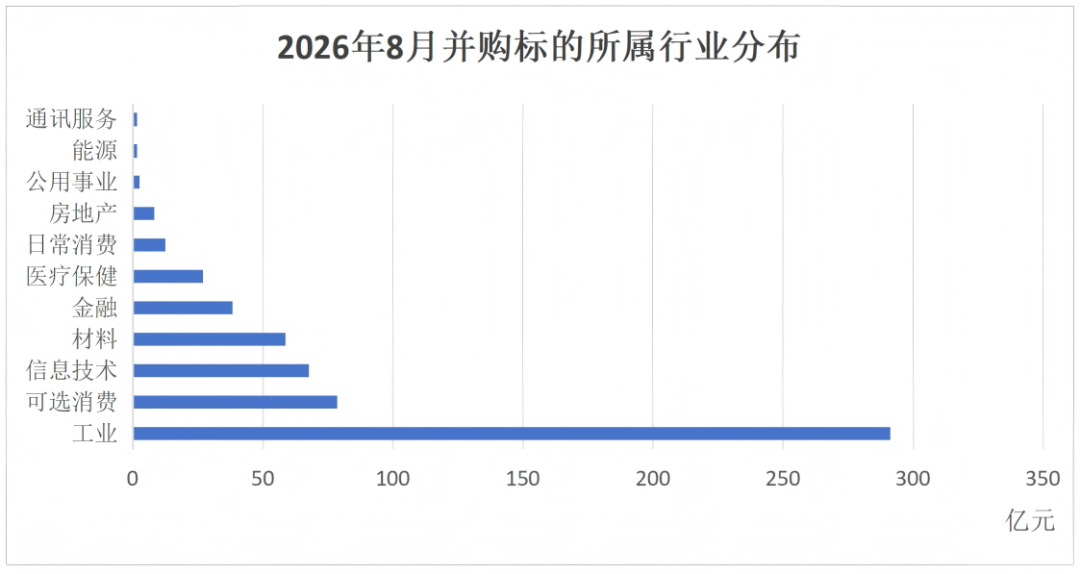
从并购标的方所属的行业分布来看,并购规模排名前三的行业分别是工业、可选消费和信息技术,其中工业交易规模为291.17亿元,同比增长2.62%;可选消费行业交易规模为78.50亿元,同比下降68.44%;信息技术行业交易规模为67.68亿元,同比下降89.94%。
二、A股上市公司并购数据概览
1 、整体仍处调整周期、短期边际显著修复
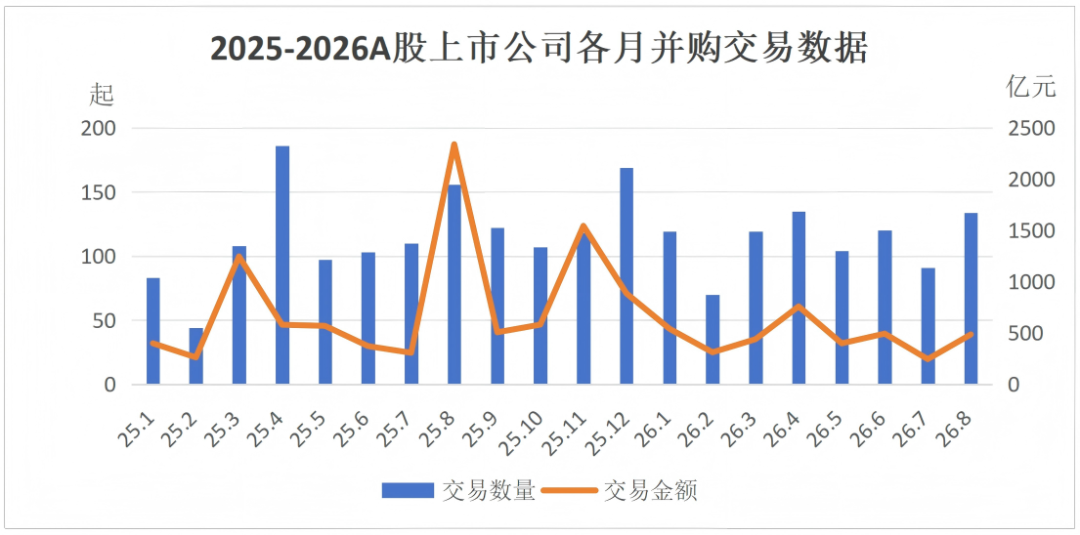
2026年8月,A股上市公司作为竞买方主导的股权并购交易③市场整体仍处于结构性调整周期。当月A股上市公司作为竞买方主导的并购交易数量为134起,同比减少14.10%,环比增加47.25%;交易规模484.13亿元,同比减少79.31%,环比增加99.30%。整体来看,上市公司主动发起并购的整体意愿有所回升,市场交易活跃度较上月明显修复,但受超大型并购交易稀缺、估值回归等因素影响,交易金额同比大幅回落,当前并购市场仍以中小规模、结构性交易为主,尚未完全恢复至去年同期水平。
(③本数据统计口径包括首次披露日在2026年8月1日-8月31日,并剔除失败事件和非股权交易。)
2 、审核类交易遇冷,非审核类重点交易金额逆势增长
代表性并购事件④共计35笔,同比下降42.62%,已披露交易金额共计269.39亿元,同比下降87.34%,主要系审核类交易明显收缩影响。非审核类大额交易(交易股权比例≥30%且并购金额≥1亿元)呈现“量减价增”态势,市场资金向市场化、对控制权有重要影响的交易集中。
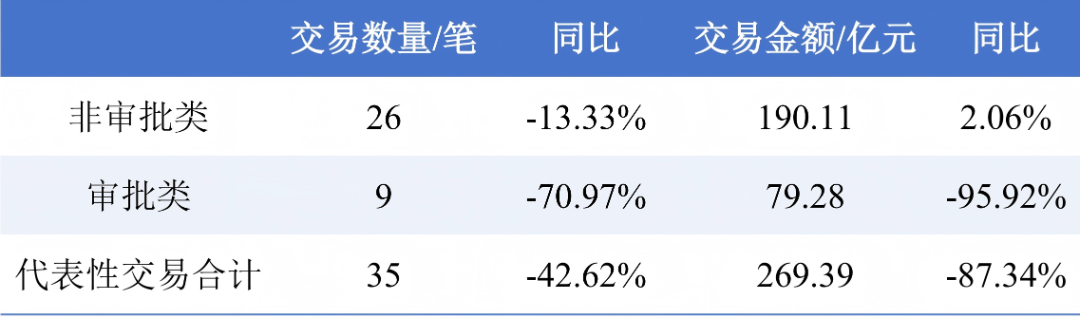
(④代表性事件是指:上市公司审核类所有交易,以及非审核类交易中“交易股权比例≥30%且并购金额≥1亿元”的事件。从数据对比来看,此样本与整体并购数据的趋势正相关,具备代表性及统计意义。)
3 、并购目的⑤:并购目的多元化
其他并购目的交易数量占比高达63.4%,反映出当前上市公司并购动因较为多元,部分交易兼具资源整合、业务协同及股权安排等综合属性,传统单一分类难以覆盖混合型诉求。横向整合、战略合作与资产调整成为当前并购市场的三大核心驱动力,并购策略正回归理性,核心聚焦于存量资产和业务的优化配置。
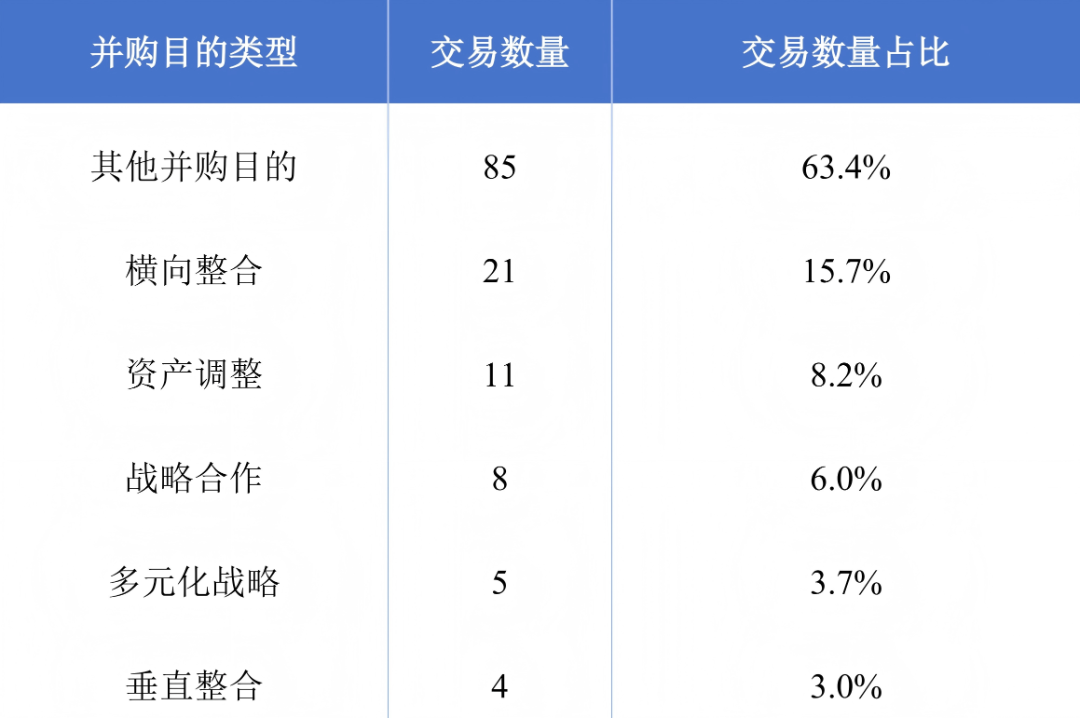
(⑤并购目的主要分为横向整合、纵向整合、资产调整、战略合作、多元化战略等。其中:
横向整合指并购事件中竞买方(上市公司)与标的方所属行业为相同细分行业领域,主营产品相近存在一定竞争关系。
垂直整合指并购事件中竞买方(上市公司)与标的方所属行业为上下游关系行业。
战略合作指出于长期共赢考虑,建立在共同利益基础上,实现深度的合作。
多元化战略指相对专业化经营而言,上市公司为做大做强,进入与原有产业不甚相关的产业,实现上市公司的多元化经营。)
4 、资本加速向“新质生产力”集聚
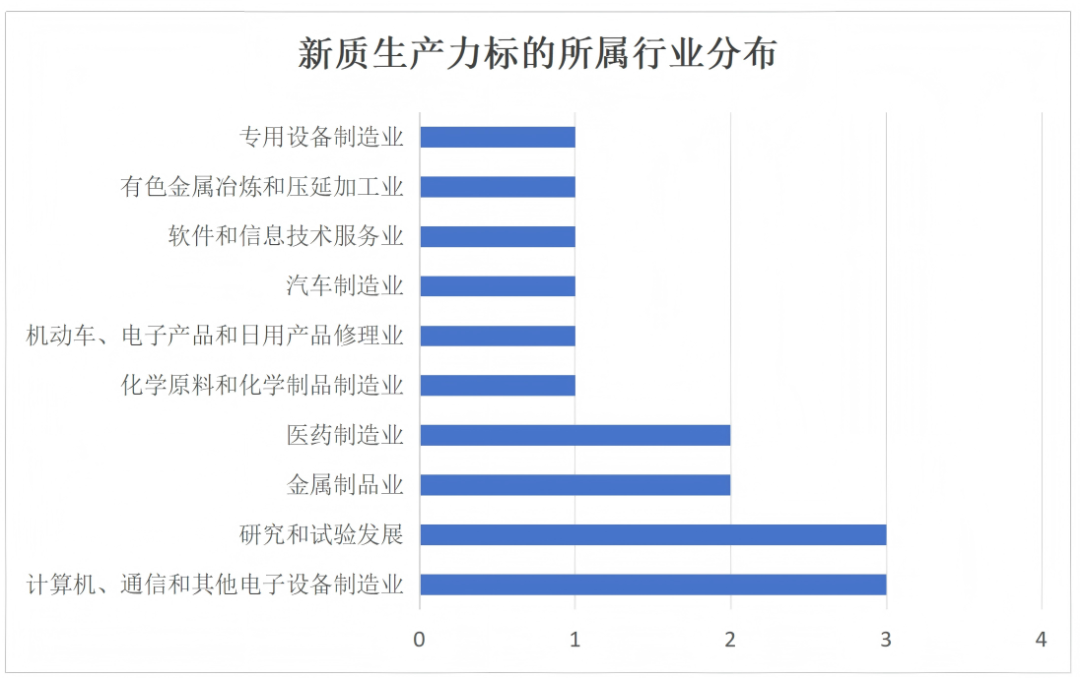
从标的方来看,新质生产力相关交易⑥继续保持较高占比,资源持续向符合产业升级方向的硬科技主体集聚。在35笔代表性案例中标的行业涉及新质生产力方向的交易共计16笔,占比约为45.71%;交易金额34.57亿元,约占总额的12.83%。
研究和试验发展、计算机、通信和其他电子设备制造业等企业仍是市场关注重点。
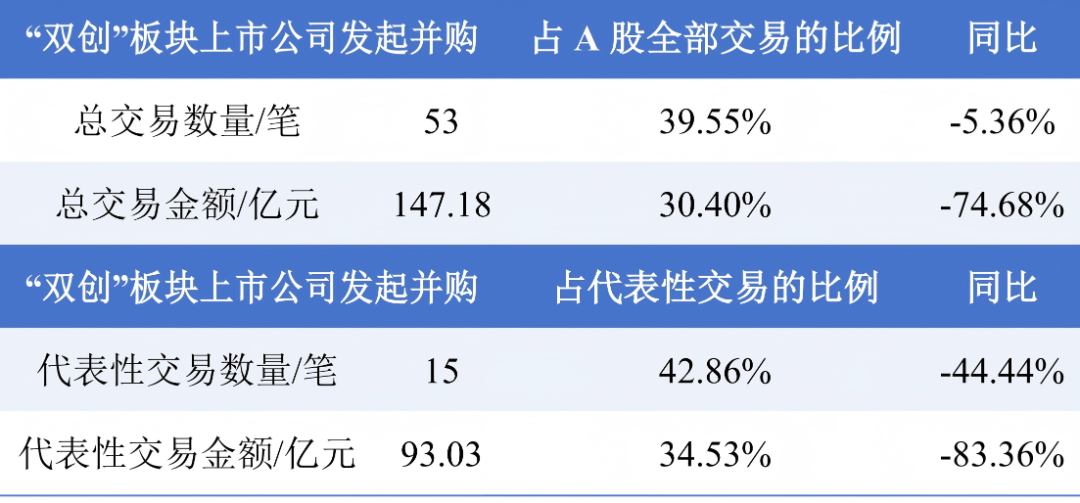
从竞买方来看,当前科创板和创业板上市公司在并购市场中的参与度仍保持高位,但受限于大额审核类交易“收紧”、战略审慎及估值回归等多重因素制约,大额交易显著降温,整体成交金额大幅收缩。
(⑥本节内容根据wind已披露的标的企业国民经济代码参照《国民经济行业分类(GB/T 4754-2017)》(以下简称《分类》)进行划分。参考工业和信息化部、科技部、国家能源局、国家标准化管理委员会出台的《新产业标准化领航工程实施方案(2023-2035年)》提出的新兴产业标准体系建设标准进行筛选。)
5 、A股“双创”板块市值及总市值⑦TOP10
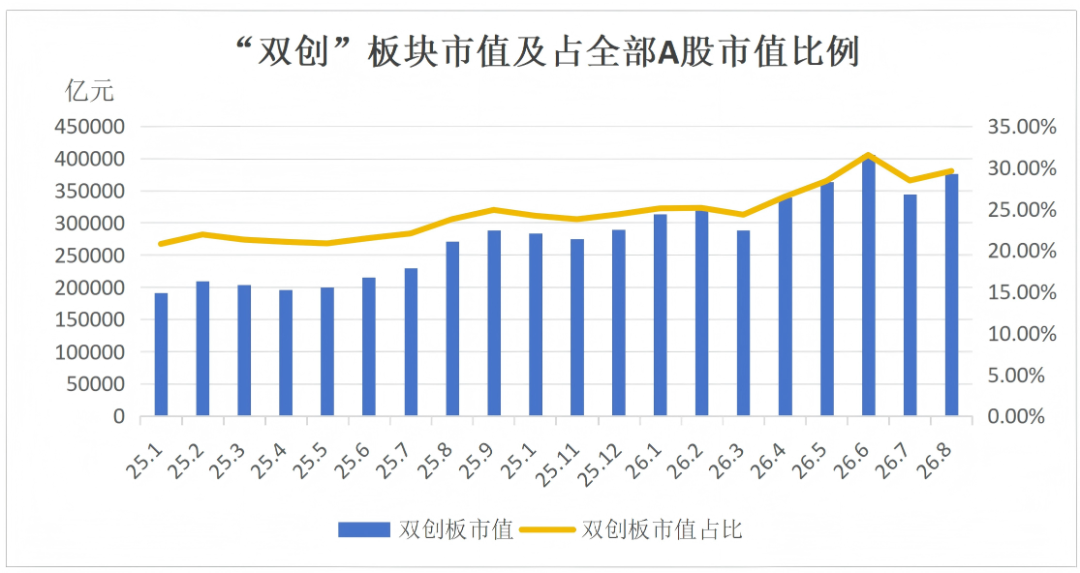
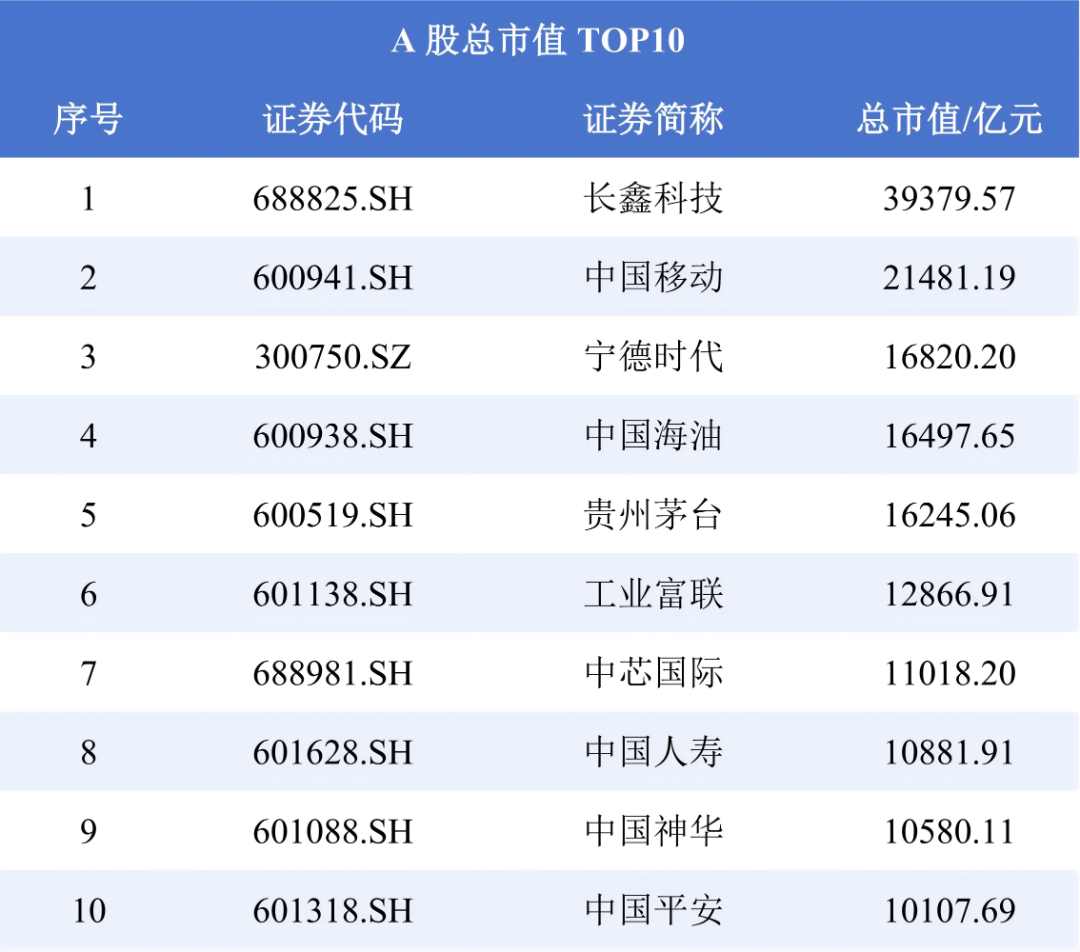

(⑦本数据统计剔除银行和石油企业。总市值=8月31日收盘价*总股本)
三、山东并购市场交易概览
山东省2026年8月首次披露的并购交易⑧共49笔,与去年同期持平,市场交易活跃度保持稳定;已披露金额总计约78.52亿元人民币,同比下降47.52%,主要系当前大型战略性并购的节奏放缓。
山东本地企业作为竞买方参与交易24笔,同比增长33.33%;已披露的交易金额为54.05亿元,同比减少42.40%。省内企业在并购市场中的扩张意愿与整合需求持续升温,更倾向于通过灵活的小规模并购来实现产业链补链强链或技术整合,而非进行高风险、高杠杆的大型并购。从企业性质看,不考虑股权询价转让和破产重整交易,山东国有控股企业主导交易6笔,已披露交易金额共计5.04亿元;山东民营企业主导交易15笔,已披露交易金额共计24.99亿元,占比为83.22%,市场化力量开始在资源配置中发挥主导作用。
从标的所属行业分布来看,工业、信息技术仍是并购热门行业。
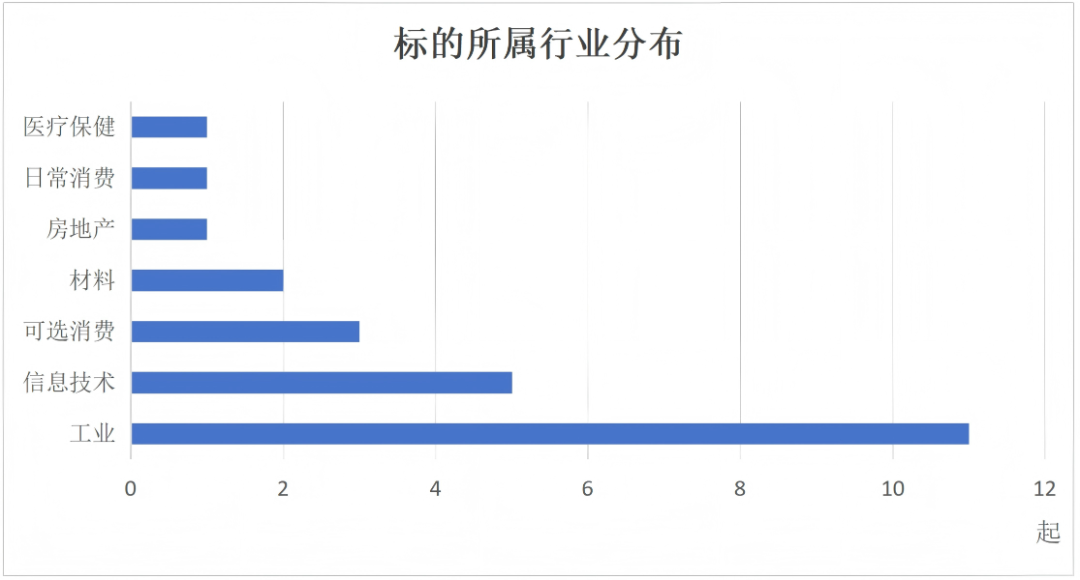
(⑧本数据统计口径包括买方、卖方和交易标的企业属于山东的所有交易,筛选首次披露日在2026年8月1日-8月31日,并剔除失败事件和非股权交易。)
四、8月A股上市公司控制权转让情况
1、 交易数据概览
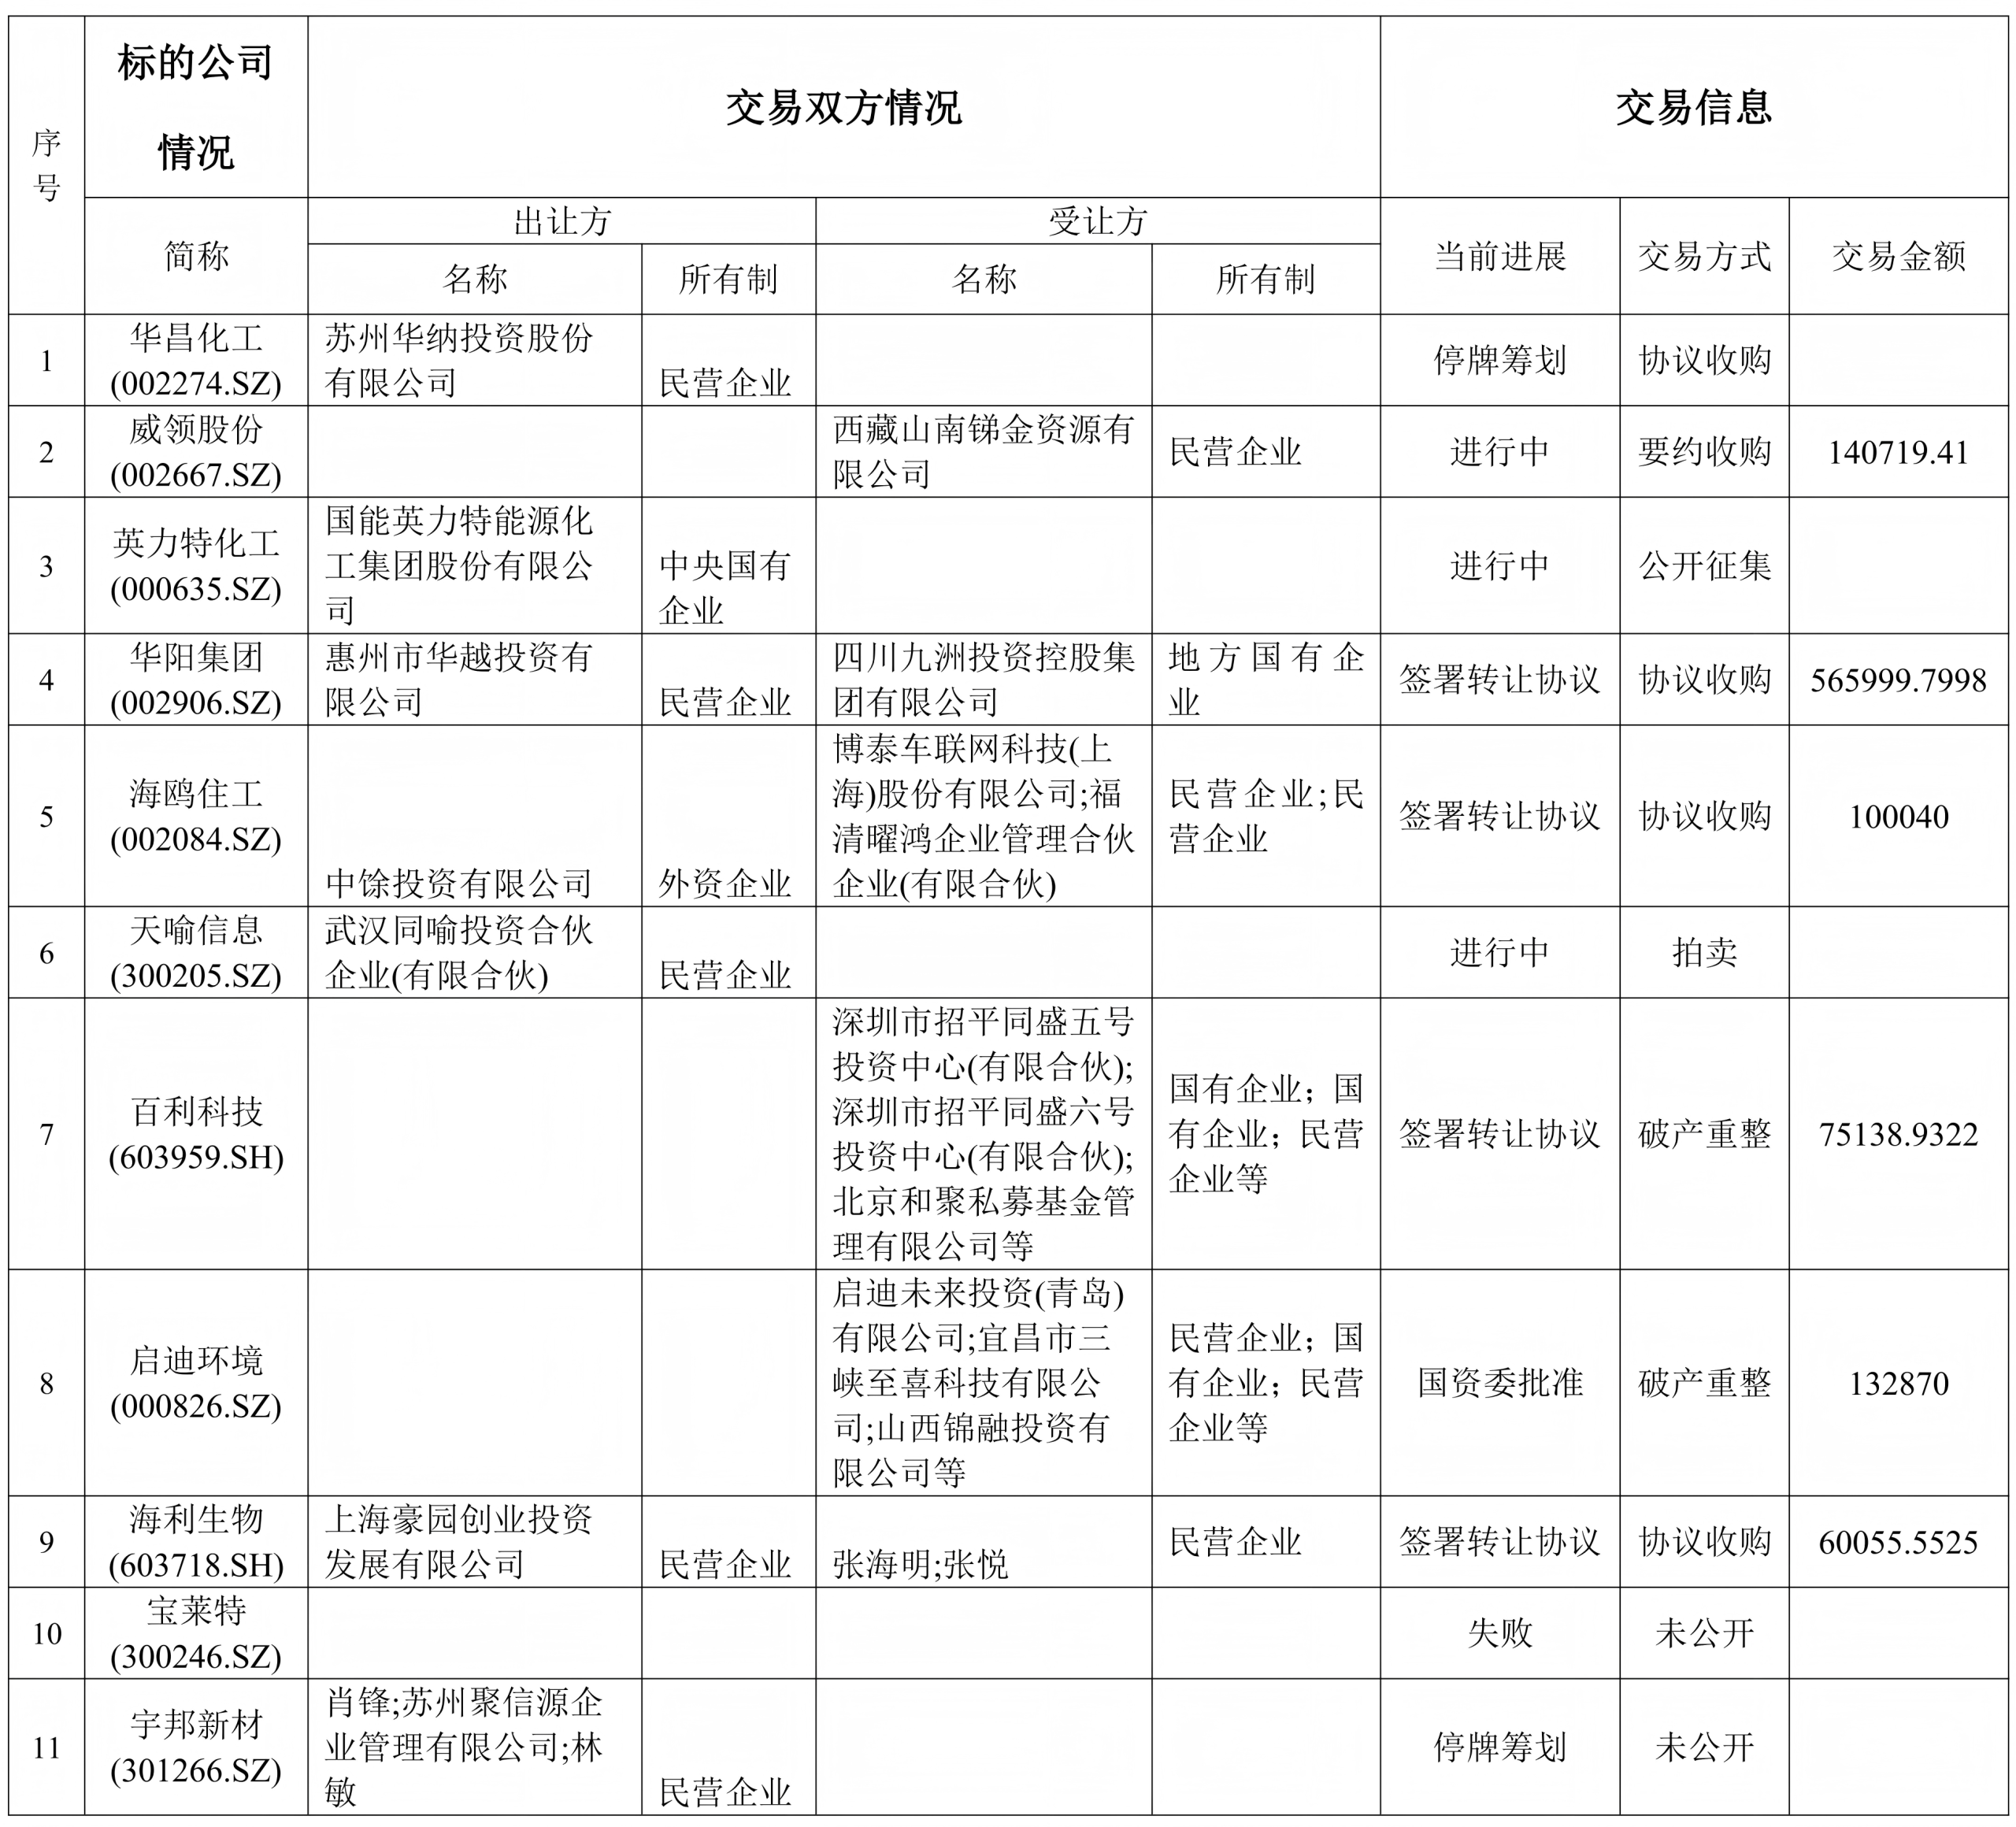
8月,共有11家A股上市公司首次披露控制权变更事项。交易数量同比减少15.38%。已披露交易金额的6家,金额共计107.48亿元,同比减少29.07%。有4家已完成协议签订,3家进行中,2家停牌筹划,1家失败,1家国资委已批准。
2 、收购方特征
从企业性质来看,民营买方更为活跃。不考虑破产重整交易,已披露买方的交易共4笔,其中有3笔交易竞买方均为民营企业(包括自然人、外资企业),交易总额共计30.08亿元。1笔交易竞买方为国有企业,交易总额共计56.60亿元。
从交易动机来看,民营买方并购目的更倾向于产业和资本市场布局,试图凭借自身相关运营管理经验以及产业资源优势,助力上市公司产业进行迭代升级。国资买方则主要聚焦于服务地方重大发展战略,优化地方国有资本布局。例如博泰车联(2889.HK)收购海鸥住工(002084.SZ),将发挥其在资本运营及智能座舱、智能网联全栈技术方面的双重优势,通过对海鸥住工智能家居业务的赋能,加速实现从智能汽车向智能家居领域的跨赛道布局,构建起覆盖多元生活场景的智能生态体系。四川九洲投资控股集团有限公司跨省收购华阳集团(002906.SZ),是九洲集团落实国企改革、优化绵阳市产业布局、做大做强电子信息主业的重要战略举措。
3 、标的方特征
8月发生的控制权转让交易中,仍以中小市值、主板和制造业上市公司为主。本月首次披露控制权变更事项的11家上市公司中:
从市值分布来看,公司市值在40亿以上的有3家,占比27.27%。市值在40亿以下的有8家,占比72.73%。
从市场分布来看,沪深主板公司8家、创业板公司3家。
从行业分布来看,控制权变更高度集中于制造业。根据证监会一级行业,有9家标的公司属于制造业行业,占比81.82%。根据Wind二级行业细分,2家标的公司属于化工行业,各有1家标的公司属于电气设备、建筑、汽车与零配件、医疗设备与服务、医药生物、硬件设备和有色金属行业。
从区域分布来看,广东省上市公司3家,湖北、湖南和江苏各2家,宁夏和上海各1家。
4 、交易分析
(1)交易方式相对较为集中。已披露交易方式的有9笔,4笔为协议转让,2笔为破产重整,1笔为拍卖,1笔为公开征集转让,1笔为要约收购。
(2)民营买方溢价率⑨较高。根据已披露的信息,已披露转让价格的4个项目(不考虑破产重整),8月发生的控制权转让交易平均溢价率为68.39%。民营买方主导的控制权转让交易平均溢价率为74.25%,其中博泰车联(2889.HK)收购海鸥住工(002084.SZ)溢价率高达181.21%,本次股份转让定价约为上市公司停牌日前一交易日收盘价的1.72倍,反映了收购方对上市公司控制权价值及未来发展潜力的认可。绵阳市国资买方主导的华阳集团控制权转让交易溢价率为50.80%,远高于以往国资买方主导的控制权转让交易平均溢价率,主要系本次转让价格为上市公司整体估值200亿元对应的每股价格,协议签署日上市公司市值仅为134.69亿元,充分体现出绵阳市国资委十分看重本次收购对区域产业链的补链强链战略价值。
(⑨溢价率=转让价/协议签署日前20个交易日收盘价均价-1)
附表:8月A股上市公司控股权交易简表